
AI智能家电消费洞察:AI家电“复杂操作”正在劝退用户,未来“易用”为王?
当冰箱学会思考,空调化身管家,但超半数用户因操作复杂望而却步
AI智能家电消费洞察:AI家电“复杂操作”正在劝退用户,未来“易用”为王?
当冰箱学会思考,空调化身管家,但超半数用户因操作复杂望而却步
📄 描述: CTR最新调研显示,AI智能家电渗透率全面提升,但“操作复杂”成**痛点。从品类渗透、升级动因到选购决策,报告揭示效率、健康、体验成为消费新锚点,全屋智能意愿高涨,易用性与价格透明成破局关键。
📌 摘要: 2026年AI智能家电拥有率攀升,生活电器以83.1%领跑。消费者升级首要动因为高效便捷(55.5%),选购时最看重实用性与易用性(55.5%)。超半数用户因操作复杂望而却步,价格虚高(49.4%)紧随其后。全屋智能意愿达90.9%,适老化、跨平台互联成未来关键。
AI智能家电正在打一场“易用性战争”。
3月12日-15日,# AWE2026(2026 中国家电及消费电子博览会)即将在上海举办;
这场年度科技盛宴,将聚焦AI智能体,展日现未来智慧生活。
一年前,CTR就曾站在科技融入生活的起点,依托数据畅想 AI智能家电 的无限可能;
今天,当冰箱学会思考、空调化身健康管家、灯光随心情流转,这份想象已悄然走进千家万户,成为生活的日常;
这场融合已从概念走向现实,从单品走向全屋。
然而,消费者是否真正跟上了这场智能化浪潮?
CTR 最新调研显示,超半数用户因操作复杂而对 AI 智能家电望而却步。
这份报告试图回答一个核心命题——当家电学会思考,它究竟让生活更简单,还是更复杂?
从品类渗透到升级动因,从选购决策到消费痛点,我们试图在数据中寻找答案,也在答案中看见未来。
**** 品类渗透与升级趋势:从“尝鲜”走向“普及”
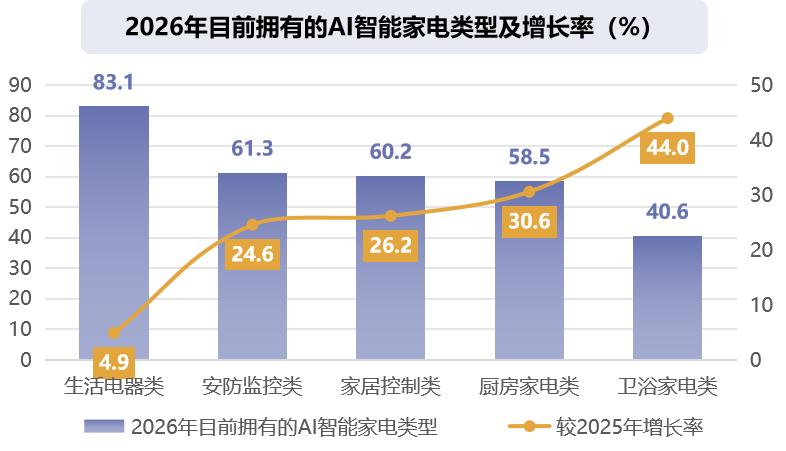
2026年全品类AI智能家电拥有率普遍提升,生活电器类以83.1%的拥有率领跑所有品类,稳居家庭智能化核心入口;
扫地机器人、空气净化器等产品早已融入日常,成为许多家庭接触智能生活的**站。
安防监控类与家居控制类紧随其后,拥有率均突破60%;
摄像头、智能门锁、智能开关这些“看家护院”的装备,正在被越来越多人接纳。
对比2025年,2026年卫浴家电类以44.0%的增幅成为增长最快的品类;
厨房家电、家居控制和安防监控类也均保持增长,印证AI技术对家电行业的深度赋能。
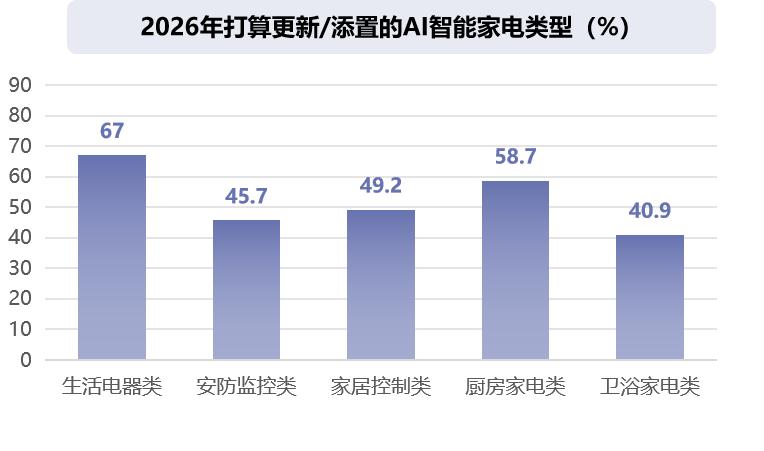
在更新添置计划中,生活电器仍以67.0%保持最高需求,较2025年增长9.5%;
厨房家电的计划添置率超过当前拥有率,从58.5%跃升至58.7%;
智能烹饪、健康饮食需求加速释放,成为市场增长新引擎。
数据来源:CTR《AI智能家电消费趋势在线调查》,N=1019
数据来源:CTR《AI智能家电消费趋势在线调查》,N=1019
NO.2 核心升级动因:效率、健康与体验成消费新锚点
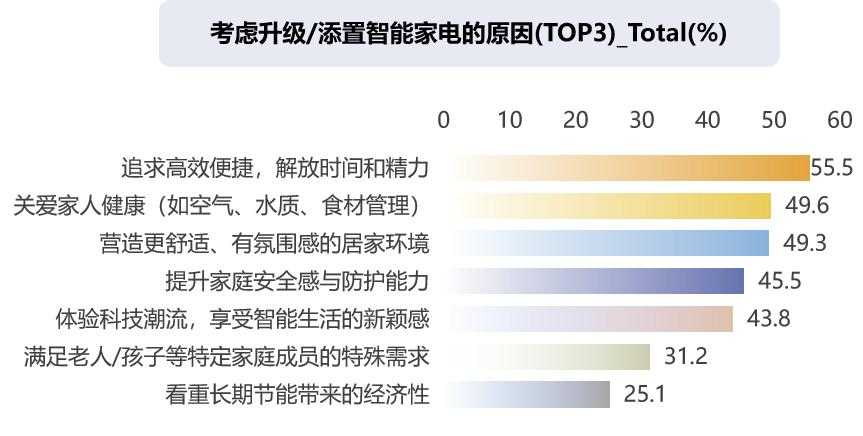
当被问到“为什么想换智能家电”,消费者的答案朴素而真实;
追求高效便捷、解放时间和精力以55.5%的占比成为用户升级智能家电的首要动因;
这直观反映出智能技术在提升生活效率方面的核心价值——消费者期待的,是真正能提高效率、减轻家务负担的产品。
紧随其后的是关爱家人健康(49.6%)与营造更舒适、有氛围感的居家环境(49.3%);
两者均有近五成用户选择,表明健康管理与情绪价值已成为用户决策的重要锚点。
数据来源:CTR《AI智能家电消费趋势在线调查》,N=1019
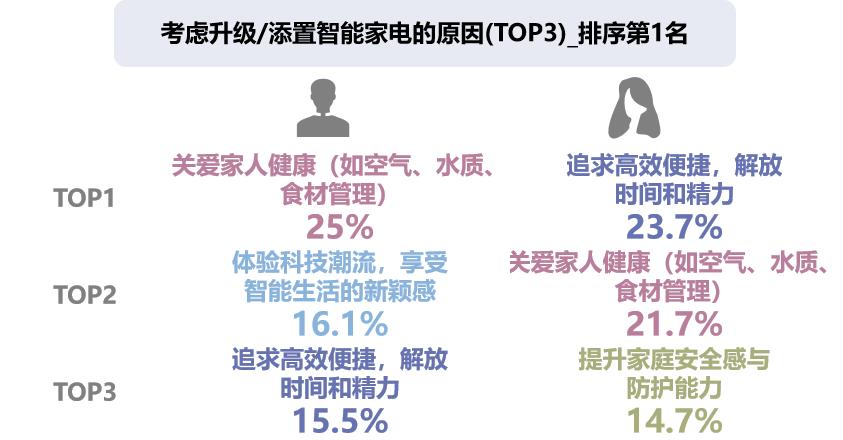
有意思的是性别差异。
男性更顾家——25%的男性把关爱家人健康列为首要考虑;
他们关心空气好不好、水质行不行、食材新不新鲜。
女性则更务实——23.7%的女性首选高效便捷;
她们要的是能真正帮忙干活的产品,而不是需要伺候的电子设备。
这一差异揭示出不同性别在智能家电使用场景中的角色差异;
也为品牌提供了精准的沟通切入点。
数据来源:CTR《AI智能家电消费趋势在线调查》,N=1019
NO.3 选购因素:实用与品质为王,年龄分层需求凸显
消费者在选购AI智能家电时展现出高度的理性与清醒;
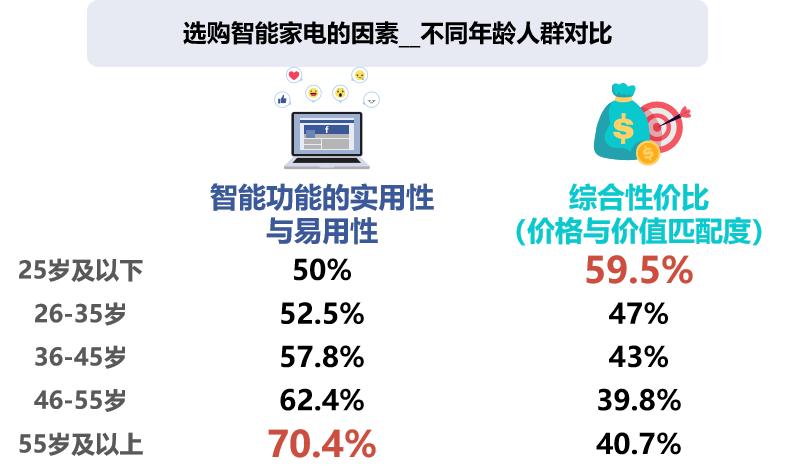
“智能功能的实用性与易用性”以55.5%的占比成为用户选购的首要考量;
表明好用比炫酷更能打动消费者。
其次是“核心性能与硬件质量”(46.6%)与“综合性价比”(45.7%);
凸显出用户对产品硬实力与价值感的高度重视。
不同代际消费者的价值判断标准呈现出鲜明差异。
易用性需求随年龄增长持续攀升——25岁及以下用户关注度为50%;
至55岁及以上用户则飙升至70.4%;
年长用户更看重产品是否真正好用、易用,以规避复杂操作带来的负担;
而性价比关注度则随年龄增长递减——25岁及以下用户中59.5%将其列为核心考量;
55岁及以上用户中这一比例仅为40.7%;
反映出年轻消费者对“花得值”更为敏感,年长用户则更侧重品质与体验。
数据来源:CTR《AI智能家电消费趋势在线调查》,N=1019
NO.4 消费痛点:易用性与价格透明成破局关键
随着AI智能家电加速普及,消费者的使用顾虑愈发凸显;
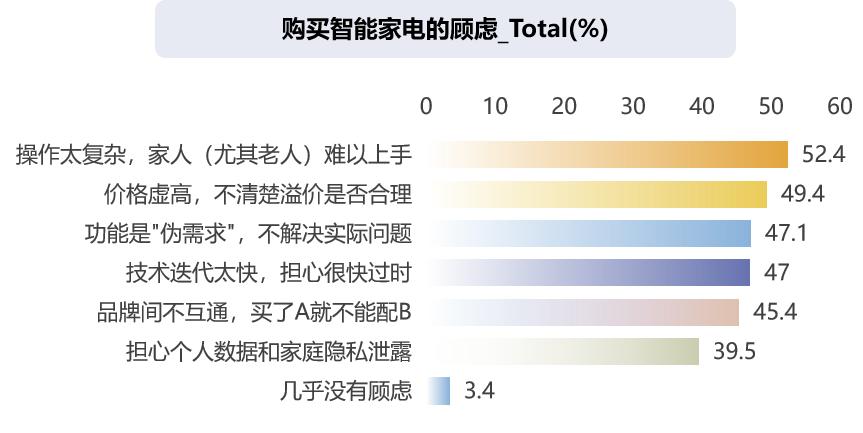
“操作太复杂,家人(尤其老人)难以上手”以52.4%的占比高居痛点榜首;
表明易用性已成为阻碍AI智能家电普及的核心瓶颈。
其次是“价格虚高,不清楚溢价是否合理”(49.4%);
用户对智能产品的价值感知与价格预期存在明显错位;
仅有3.4%的用户表示几乎没有顾虑;
反映出行业在用户信任与体验层面仍有巨大提升空间。
数据来源:CTR《AI智能家电消费趋势在线调查》,N=1019
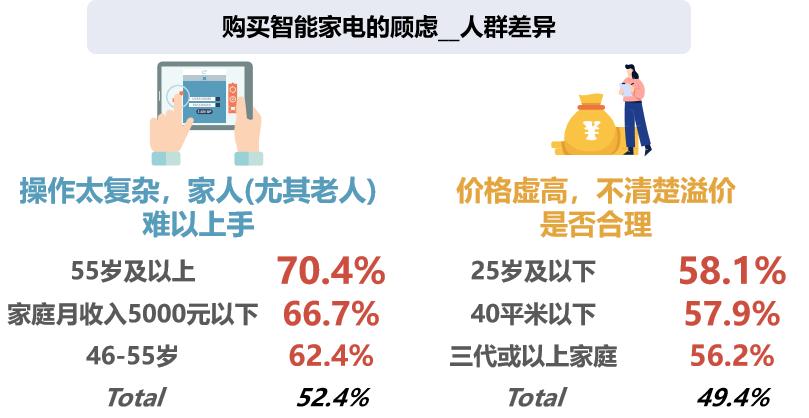
不同人群的痛点呈现出鲜明分化;
操作太复杂这一顾虑在年长用户中尤为突出:
55 岁及以上老年人中高达70.4%有此担忧;
层层嵌套的菜单、晦涩难懂的术语、记不住的操作逻辑;
成了他们与智能生活之间无法翻译的语言。
价格虚高的顾虑则在年轻用户中更为显著;
年轻人群比任何人都渴望科技的便利,也因此更在意每一分钱的价值去向;
他们并非单纯排斥价格,而是更在意消费决策的价值合理性;
需要一个清晰、可感知的溢价理由。
数据来源:CTR《AI智能家电消费趋势在线调查》,N=1019
NO.5 功能价值洞察:从“必备刚需”到“魅力体验”的用户需求分层
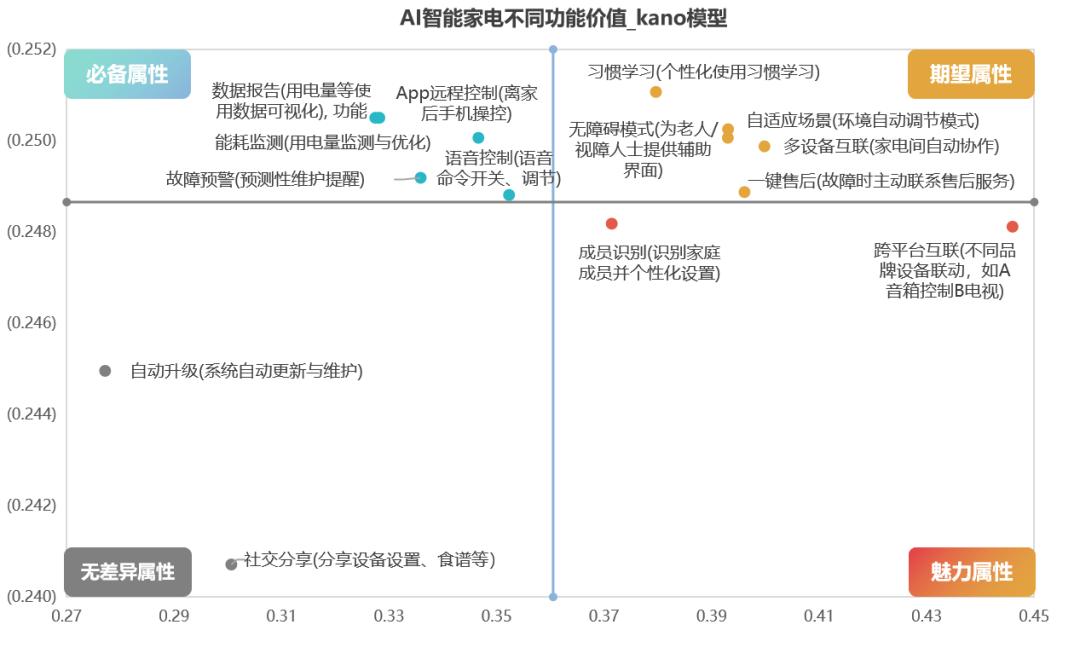
语音控制、App远程控制已经成为AI智能家电的标配,用户默认它们是必备功能;
能耗监测、故障预警、数据报告这类数据追踪功能同样如此;
缺失会让消费者觉得产品不够专业,但做好了也不会带来额外惊喜;
这些功能是AI智能家电的底线要求,必须做到位,但不宜作为核心卖点来宣传。
决定用户满意度的,是多设备互联、自适应场景、习惯学习、一键售后和无障碍模式;
全屋智能的协同体验让设备之间不再孤立,环境自动调节到舒适状态;
家电越用越懂你,故障时售后主动找上门——这些体验做好了,用户会真心觉得这钱花得值;
无障碍模式的上榜尤其值得关注,适老化设计正在从社会责任演变为真实的市场需求。
而真正的惊喜点,来自成员识别和跨平台互联。
成员识别让家电记住每个人的习惯,孩子和老人得到不同的对待;
跨平台互联的满意度提升潜力位居所有功能之首;
消费者对不同品牌设备实现互联互通的期待已十分明确,希望拥有一个能协同工作的智能家;
这两项功能是制造用户惊喜感的关键触点。
至于社交分享和自动升级,消费者既不期待也不排斥;
分享食谱?没兴趣;
系统自动升级?感知不到;
这些低感知点上的投入,可以重新分配到更有价值的地方。
数据来源:CTR《AI智能家电消费趋势在线调查》,N=1019
NO.6 以旧换新补贴:从强刺激转向常态化助力
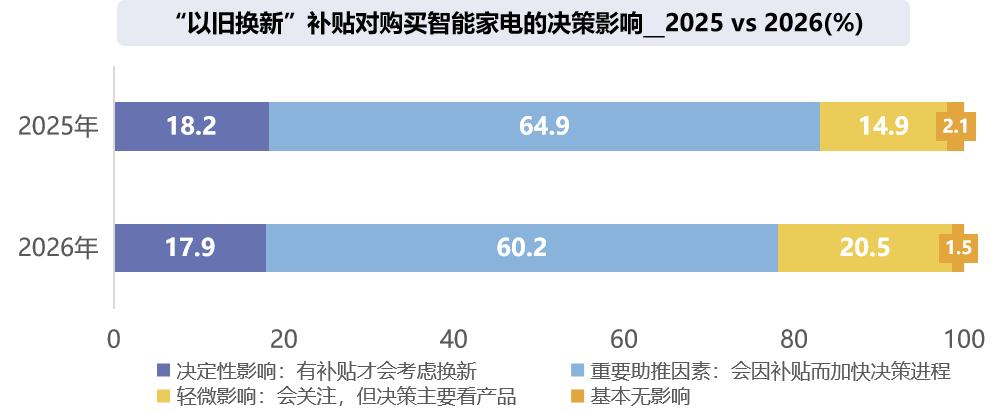
对比2025年数据,2026年以旧换新补贴对AI智能家电消费决策的直接影响呈现小幅回落;
但仍是激活存量市场的关键杠杆;
2025年补贴作为“决定性因素”与“重要助推因素”的Top2合计占比为83.1%;
2026年这一比例降至78.1%,下降5个百分点;
以旧换新正从早期的强刺激转向常态化助力,但即便如此,仍有近八成用户受补贴影响;
证明其依然是缩短决策周期、推动换新转化的重要助推器。
数据来源:CTR《AI智能家电消费趋势在线调查》,N=1019
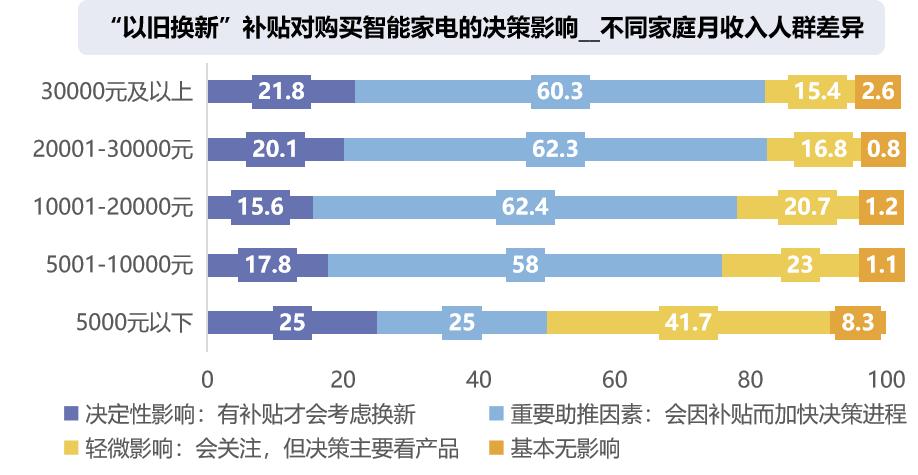
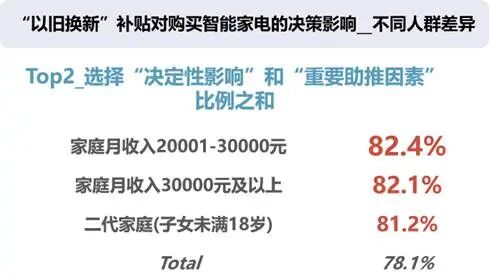
高收入家庭响应最为积极,家庭月收入20001-30000元群体受补贴影响比例达82.4%;
30000元以上群体为82.1%;
高收入家庭将补贴视为加速换新的关键抓手;
而月收入5000元以下群体仅50.0%;
受限于预算,补贴难以将换新意愿转化为实际决策。
数据来源:CTR《AI智能家电消费趋势在线调查》,N=1019
子女未满18岁的二代家庭中81.2%受补贴深度影响;
这类家庭正处于生活品质升级关键期,对育儿便捷性、健康管理等需求迫切;
补贴恰好契合其家电智能迭代的契机。
数据来源:CTR《AI智能家电消费趋势在线调查》,N=1019
NO.7 全屋智能意愿高涨:渗透更广,信任建设成关键
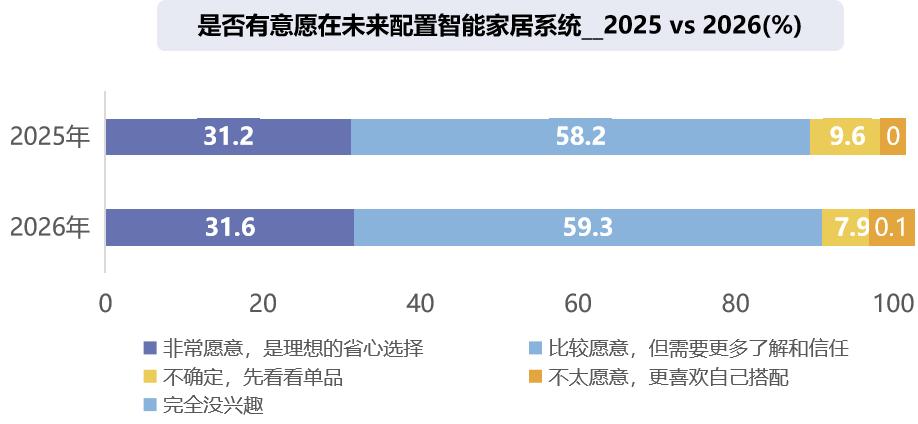
在全屋智能加速普及的背景下,消费者对智能家居系统的配置意愿再创新高;
对比2025年与2026年数据,用户TOP2意愿(“非常愿意”与“比较愿意”比例之和)从89.4%升至90.9%;
这表明,全屋智能正加速从概念走向现实,更多消费者将其纳入生活规划;
同时对体验、成本与信任的考量也更加务实。
数据来源:CTR《AI智能家电消费趋势在线调查》,N=1019
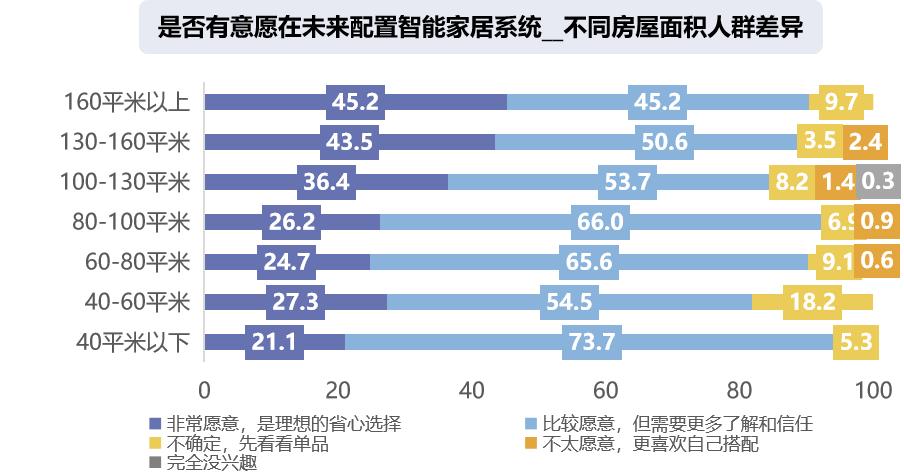
不同居住空间的用户诉求差异显著;
小户型(40平米以下)TOP2意愿占比高达94.8%,居各户型之首;
反映出其对空间优化、功能集成的迫切需求;
而大户型(160平米以上)用户中,“非常愿意”的比例达到45.2%,同样领跑各户型;
体现出对全屋智能、场景联动的理想追求。
数据来源:CTR《AI智能家电消费趋势在线调查》,N=1019
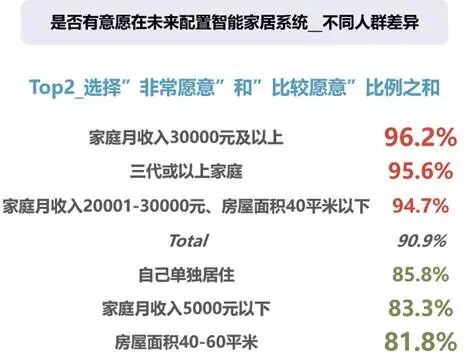
高收入家庭(月收入 2 万元及以上) TOP2 意愿超过94%;
消费能力成为普及的重要基础;
三代及以上多代同堂家庭意愿更高达95.6%;
其对健康管理、安全防护的多元需求与智能家居价值高度契合;
值得注意的是,独居及低收入群体积极意愿仍保持在八成以上;
表明全屋智能的吸引力已广泛覆盖各类人群。
数据来源:CTR《AI智能家电消费趋势在线调查》,N=1019
NO.8 结语
一年前,我们还在讨论AI智能家电会走向何方;
一年后,它们已经走进了寻常百姓家;
从单品智能到全屋协同,从功能满足到体验共鸣,这一年的变化不止是技术的进步,更是消费者心态的成熟;
他们不再盲目追逐“智能”的标签,而是用更务实的目光打量每一件产品;
年轻人拿着计算器权衡性价比,年长者对着操作界面犯难;
小户型琢磨着怎么在有限空间里塞进更多功能,大户型盘算着如何让全屋设备联动起来;
这些看似不同的需求,最终还是要服务于具体的生活;
接下来的竞争,不会再是谁的参数更漂亮、谁的功能更多;
而是谁能真正理解那些琐碎的日常——让老人不犯怵,让年轻人觉得值,让不同品牌的设备别再各自为战;
技术终归会趋同,但对人的理解不会;
这既是去年报告的延续,也是今年调研给出的答案。
本文来自微信公众号“CTR洞察”(ID:chinainsight),作者:于欣然,36氪经授权发布。
该文观点仅代表作者本人,36氪平台仅提供信息存储空间服务。
📊 整体分析(500字内)
从CTR连续两年的追踪数据可见,AI智能家电已跨越“概念普及”进入“体验竞争”阶段。虽然拥有率全面攀升(生活电器83.1%),但用户心智正从“尝鲜”转向“实用”。核心矛盾在于:技术复杂度与用户期望的“无感智能”之间存在鸿沟。超半数用户因操作复杂望而却步,这不仅是适老化问题,更是交互设计的系统性缺陷。同时,价格透明度(49.4%顾虑)反映出行业溢价逻辑尚未被消费者充分认可。全屋智能意愿高涨(90.9%),但跨平台互联、成员识别等惊喜功能仍待落地。以旧换新补贴效力微降,表明市场正从政策驱动转向价值驱动。未来胜出的品牌,必是那些将“易用性”刻入基因,让技术退后、生活向前,真正解决“老人不会用、年轻人觉得亏、不同品牌不联动”三大顽疾的企业。




💬 评论区 · 10条热评
👤 家电观察员: “报告很真实,易用性是生死线,品牌别再自嗨技术参数了。”
© 2026 CTR洞察 · 数据来源于CTR在线调查 N=1019 · 文章及产品信息仅供参考