
GLP-1千亿赌局:辉瑞中国反击,双雄王座易主
本文来自微信公众号:和讯,作者:蔚蓝
GLP-1千亿赌局:辉瑞中国反击,双雄王座易主
一张照片,千亿变局:马斯克点燃的战火,烧到了谁的家门口?
365亿美元 VS 361亿美元。
2025年全球“药王”**对决,落下帷幕。
礼来替尔泊肽以4亿美元的微弱优势,硬生生把诺和诺德司美格鲁肽拽下王座。
两款GLP-1减肥药包揽冠亚军,蝉联两年**的默沙东K药,直接被挤出头部梯队。
谁能想到,这场千亿赛道的狂欢,起点竟是马斯克2021年的一条社交动态。
一张带货照,把司美格鲁肽从小众降糖药,捧成风靡全球的减肥神药,诺和诺德躺着吃了三年先发红利。
短短五年,王座易主,行业彻底洗牌。
就在所有人笃定,减肥药战场注定是礼来、诺和诺德双雄垄断,旁人连喝汤的份都没有时,2026年早春,一个“掉队者”杀疯了——辉瑞。
自研管线全线崩盘,GLP-1赛道彻底缺席,这个177岁的老牌巨头,凭什么敢硬闯双雄壁垒?
放着全球市场不深耕,偏偏把首款减肥药的命运,全盘押注中国?
01 双雄崩盘,辉瑞突袭:GLP-1格局彻底改写
2026年2月23日,诺和诺德遭遇股灾。
股价暴跌超15%,创下近五年**跌幅,市值单日蒸发数百亿美元,华尔街一片哗然。
导火索很扎心:旗下下一代减肥神药CagriSema,84周减重23.0%,直接被礼来替尔泊肽25.5%的成绩碾压,连“不劣于”的底线都没守住。
用华尔街的话说,这是最坏的结果。
就在三个月前,诺和诺德还靠着司美格鲁肽361亿美元的年销售额,登顶全球药王;短短三个季度,就被礼来365亿美元的成绩反超,王座还没坐热就跌落。
比股价暴跌更致命的危机,藏在中国市场。
2025年12月,诺和诺德率先降价,司美格鲁肽在中国部分省份院内价格直接腰斩:3ml(2.27mg/ml)从1893元狂降至987元,另一规格直接砍半至1284元。
礼来丝毫不怂,跟着降价更狠:替尔泊肽10mg规格从1758元暴跌至324元,降幅高达80%,直接打穿价格底线。
这场价格战,不是内卷,是保命。
2026年3月20日,司美格鲁肽中国核心化合物专利到期,九源基因、丽珠集团、华东医药等10余家国内药企,仿制药申请早已排队受理。
专利壁垒一倒,国产仿制药一上市,原研药的利润空间会被彻底碾碎。
双雄争霸的格局,碎了。
就在混战爆发之际,辉瑞悄无声息落下关键一子。
2026年3月6日,诺和诺德暴跌仅两周,辉瑞与杭州先为达合作的GLP-1减肥药埃诺格鲁肽,在中国正式获批。
看疗效,差距已经清晰分层。
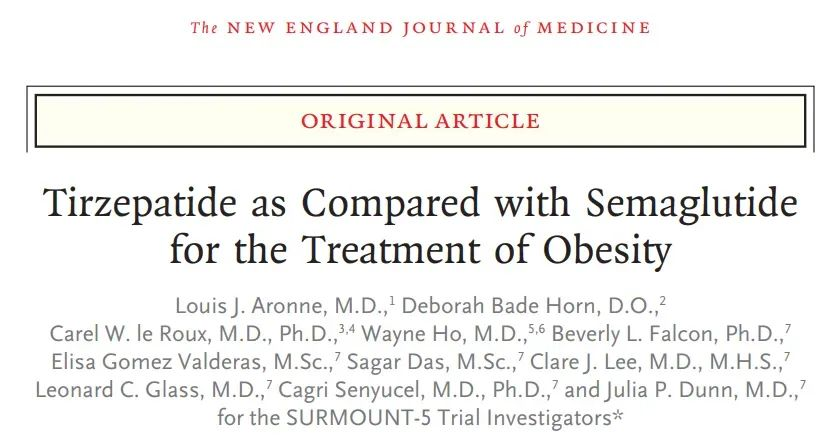
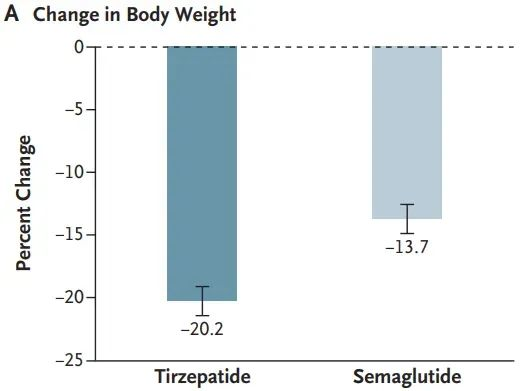
头对头研究给出了最直接的参照系:2025年5月《新英格兰医学杂志》发表的SURMOUNT-5试验显示,礼来替尔泊肽72周减重20.2%,显著优于诺和诺德司美格鲁肽的13.7%。
辉瑞的埃诺格鲁肽则走出另一条路——不追求数据上的超越,而是锚定一个精准卡位。
在中国患者中进行的48周临床试验显示,这款药物平均减重15.4%,92.8%的患者减重超过5%,疗效基本对标司美格鲁肽。
换句话说,它打的不是“更好”,而是“够好”。
更耐人寻味的是,这款药根本不是辉瑞自研,是斥资4.95亿美元从先为达买来的中国商业化权益。
一个GLP-1自研彻底失败的迟到者,不惜砸钱买药也要入场,背后哪是野心,分明是走投无路的续命。
02 被逼到绝路的辉瑞:不做减肥药,真的会死
把时间线拉长看,辉瑞不是想做减肥药,是不得不做。
辉瑞CEO艾伯乐2024年初就放话:“肥胖领域,我们必须参与,也必须赢。”
没有霸气,只有绝境求生的无奈,三座大山压得它喘不过气。
双重悬崖压顶,200亿收入黑洞吞不掉。
2022年是辉瑞的巅峰时刻。靠着新冠疫苗Comirnaty和口服药Paxlovid,狂揽1003亿美元营收,创下历史纪录,妥妥的疫情**赢家。
可疫情红利消失的速度,比赚钱还快。2025年,这两款新冠明星产品收入直接萎缩至67亿美元;2026年预计进一步跌至50亿美元,曾经的印钞机,彻底沦为鸡肋。
雪上加霜的是,专利悬崖已经逼近。2030年前后,辉瑞多款王牌产品专利集中到期:年入80亿的抗凝药Eliquis、超43亿的肿瘤药Ibrance、超64亿的沛儿疫苗。据Evaluate Pharma预测,仅阿哌沙班的仿制药竞争将导致BMS在2030年前损失超100亿美元收入。分析人士预计,2026年的专利到期将会使辉瑞损失200亿美元的销售额。
另一边,高盛2025年医药报告预测,2030年全球GLP-1减肥药市场规模破千亿。
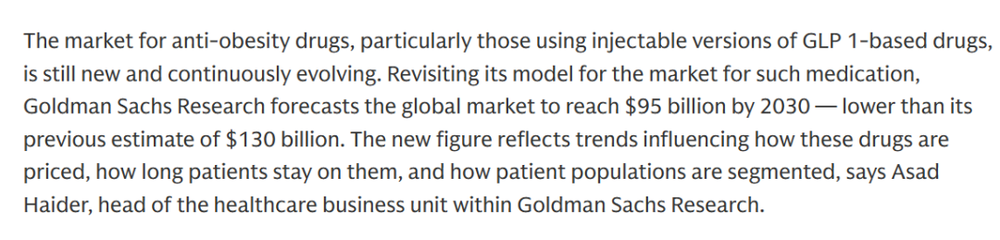
数据来源:Goldman Sachs官网
对辉瑞而言,这不是要不要入局的选择题,是不做就会被淘汰的生死题。
自研彻底崩盘,只能砸钱疯狂扫货:口服减肥药danuglipron因肝酶升高终止研发,两项口服GLP-1接连叫停。2025年9月砸73亿美元收购Metsera,拿下超长效GLP-1候选药;12月牵手药友制药,最高交易金额19亿美元;2026年2月再砸4.95亿美元,拿下先为达埃诺格鲁肽中国权益。
短短半年,辉瑞靠资本拼出一套覆盖注射、口服的GLP-1产品矩阵,埃诺格鲁肽获批,就是这场扫货的首个战果。
这套玩法足够精明:先为达负责研发、生产,辉瑞专攻商业化,不到5亿美元,撬动中国百亿减肥市场,打的不是技术牌,是效率牌。
重构商业模式,避开医保内卷泥潭。艾伯乐直言:“减肥药就像伟哥,就算不报销,人们也愿意自费买。” 不用卷医保谈判,完全靠消费者自费买单。
一边砸钱扫货,一边断臂求生。2025年财报显示,辉瑞全球裁员超6000人,预计2025年底节省45亿美元开支,2027年底省72亿美元。
管理层坦言,辉瑞要想重回增长,至少要等到2029-2030年。说白了,辉瑞就是在用当下的现金流,换一张活下去的船票。
03 三巨头逐鹿中国:辉瑞靠什么后发制人?
中国市场,早已成了GLP-1三巨头的必争之地,三家打法截然不同。
诺和诺德:守成者的焦虑,降价保命;礼来:领先者的碾压,替尔泊肽纳入医保降幅80%,绑定英伟达AI制药;辉瑞:迟到者的逆袭,轻资产突围,短期埃诺格鲁肽切入自费市场,中期Metsera每月一针2028年冲刺上市,长期口服小分子全覆盖。
艾伯乐直言:肥胖症,是辉瑞未来十年反弹翻盘的核心支柱。
04 177岁巨头的诺曼底登陆,赌赢就能重生
如今的GLP-1赛道,早已不是拼疗效的单打独斗,而是技术+商业化+生态的综合博弈。Evaluate Pharma《2026年全球制药行业展望》给出残酷预判:全球药企TOP10大洗牌,礼来登顶,诺和诺德跻身前十,而辉瑞将从2022年的**滑落至第十。
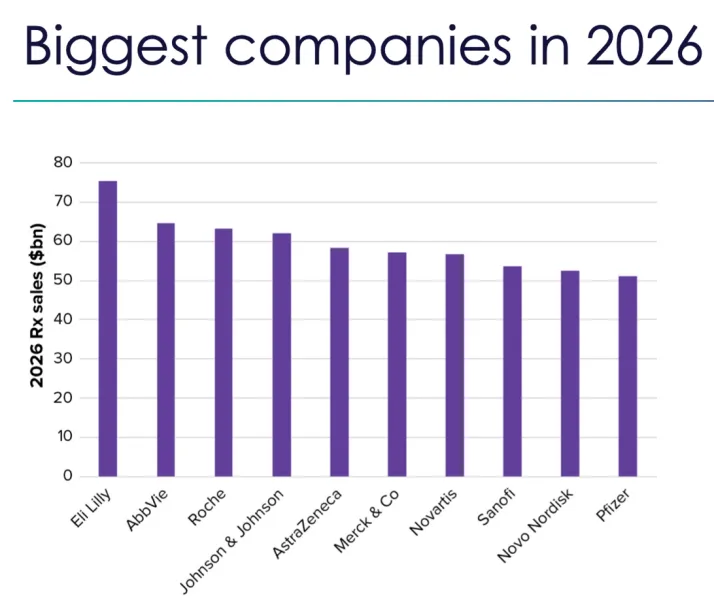
数据来源:中国医药创新促进会
这也是辉瑞赌命GLP-1、重仓中国的真相。
回望1940年代,辉瑞靠发酵技术把天价青霉素打成大众普药;如今177岁的它,依旧没变,不固守自研执念,懂得整合资源,绝境中敢赌敢拼。
裁员断臂、砸钱扫货、重仓中国,都是这场重生之战的代价。这场豪赌,不仅是辉瑞的自救,更是制药行业的启示:专利悬崖不可怕,固守思维才是绝境。
当年诺曼底登陆,扭转了二战战局;如今辉瑞的中国之战,能否帮它跨越生死线?答案,就在未来三年。这家百年药企,即便被推下悬崖,依旧有勇气振翅重生。
频道: 医疗
本内容由作者授权发布,观点仅代表作者本人。如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
正在改变与想要改变世界的人,都在 虎嗅APP
📊 深度分析:辉瑞中国赌局背后的战略逻辑
辉瑞的GLP-1突围是一场典型的“绝境求生+敏捷整合”案例。在自研两次折戟后,辉瑞果断转向BD模式,用不足5亿美元撬动已在中国完成III期的成熟资产(埃诺格鲁肽),规避了漫长研发和多肽产能瓶颈。同时重注中国,是因为中国拥有全球最旺盛的自费消费升级市场,且司美格鲁肽专利即将到期,原研价格体系崩塌,辉瑞可凭借“疗效相当+辉瑞品牌信任+自费渠道”快速抢占中端价格带。
从竞争格局看,诺和诺德陷入“创新不及礼来+专利被仿制”的两难,礼来虽占据技术高点但价格战挤压盈利空间,而辉瑞以轻资产模式灵活卡位,避开医保内卷,聚焦消费医疗逻辑。长期看,若2028年其超长效产品顺利上市,辉瑞有望构建从口服到月制剂的全矩阵,形成差异化优势。这场赌注的成功与否,将验证传统大药厂在专利悬崖时代“外购+区域聚焦”的新生存范式。
风险亦不容忽视:GLP-1赛道拥挤,国产仿制药2026下半年密集上市,价格可能进一步下沉,辉瑞商业化团队能否快速铺开零售渠道决定首战成败。不过,对于百年辉瑞,这艘巨轮已无退路,中国战场是其未来十年最重要的“诺曼底”。
💬 读者热评
—— 以上评论为模拟互动,仅代表读者观点 ——



