
阿里:电商退位,AI 上位,“大放血” 也不可怕
阿里:电商退位,AI 上位,“大放血” 也不可怕
文 | 海豚研究
阿里巴巴(BABA.US) 今晚美股盘前发布了截止今年3月底的26财年最后一季业绩。初看问题一箩筐——云业务增长没有想象那么高、外卖是减亏了,但力度也就是预期内,而AI to C方向的投入又导致创新业巨亏。
但真有那么恐怖吗?来具体看看
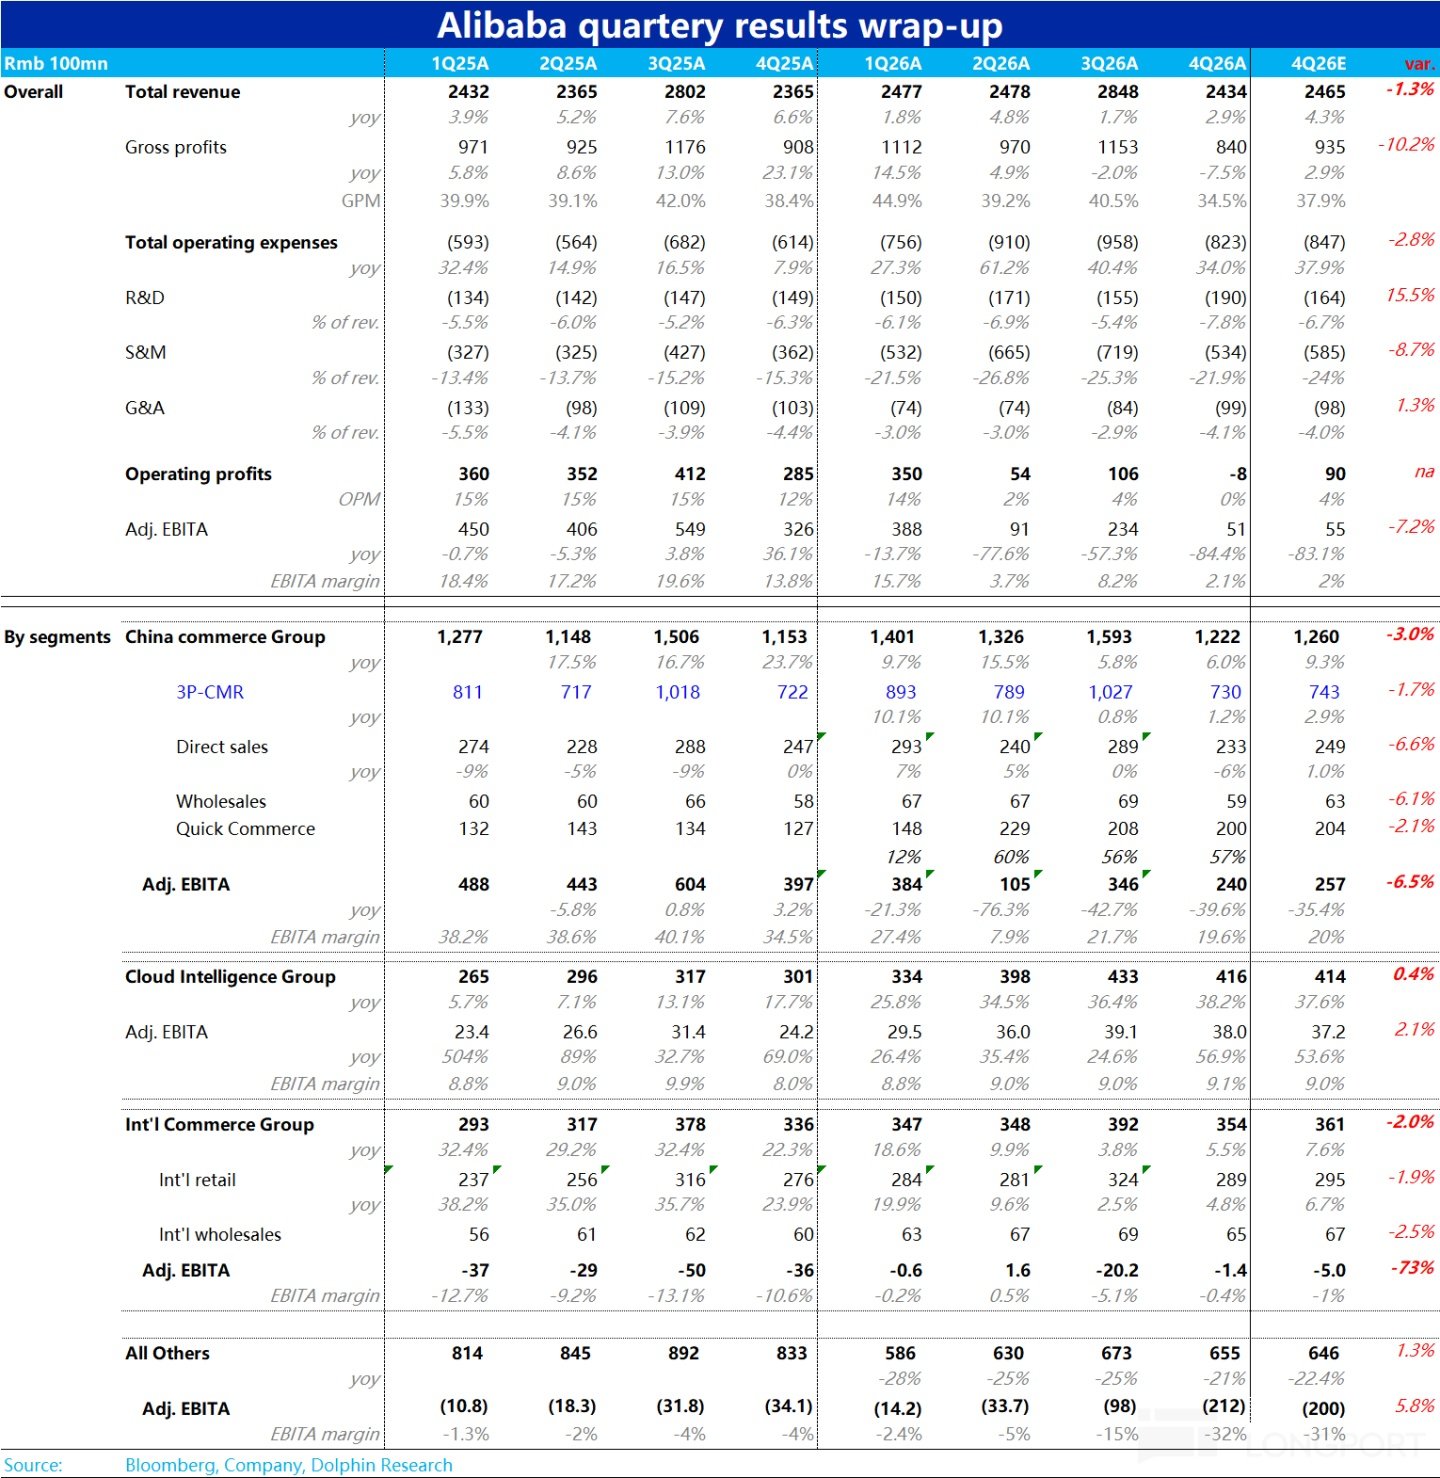
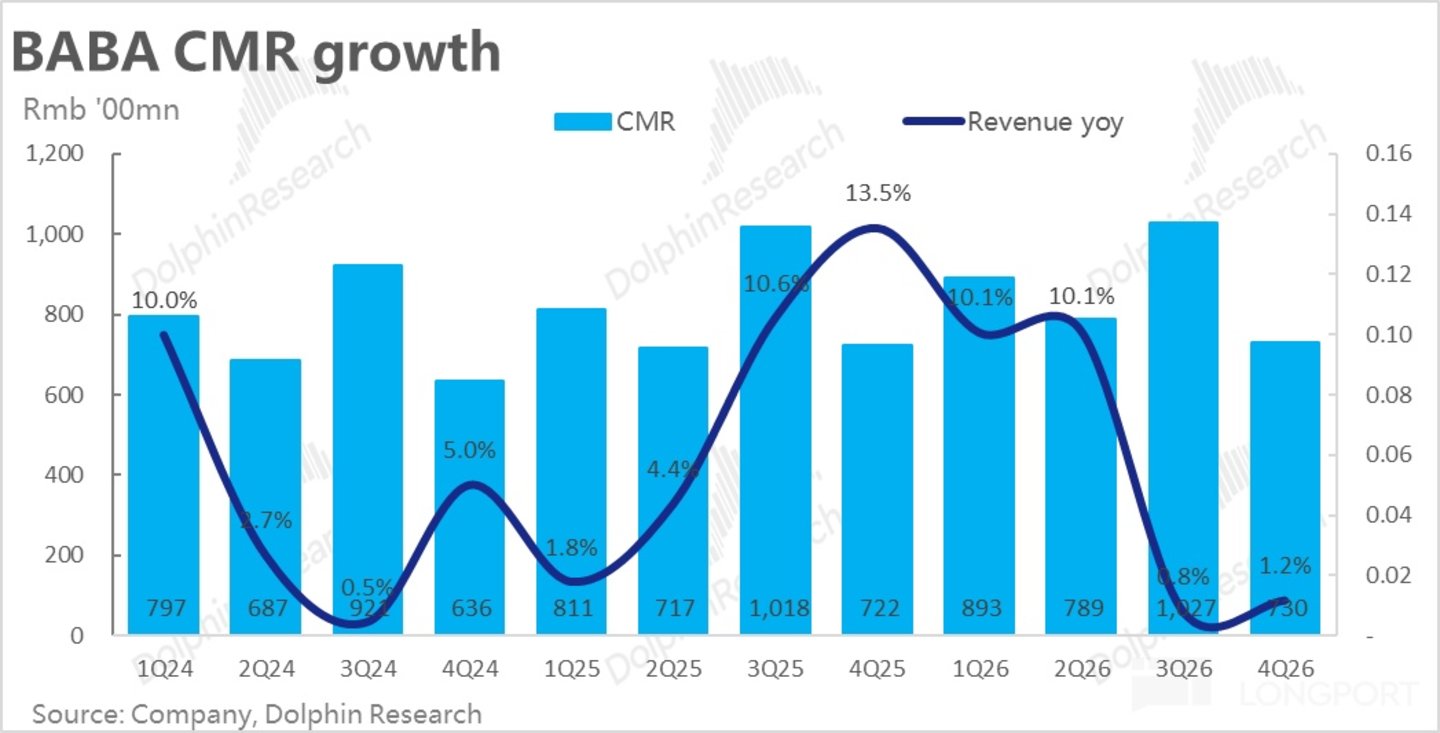
1、CMR看似很弱,但实际已触底企稳:远场电商的核心指标--CMR本季同比增长1.2%,乍看很弱。但背后原因是公司开始把给商户的补贴支出从营销费用改到了收入减项,若排除该影响,实际CMR的可比增速约8%,比上季是显著改善。
这一增长与京东业绩和统计局数据展现的趋势一致,电商行业增长的最低点应当已经过去了。
2、外卖继续减亏提效,节奏符合预期:淘宝闪购本季的收入近200亿,环比上季的208亿略微下滑。
粗略测算,闪购亏损本季大约170亿左右,vs上季的230~240亿。换言之,闪购业务处在单均收入走高(订单结构优化),同时单均亏损也下滑的趋势内。
不过预期差角度,中国电商集团本季adj.EBITA为240亿,同比减少157亿,处在卖方预期区间的靠下端。
按淘天集团剔外卖业务后利润也已企稳、同比持平或低个位数小增的假设,闪购亏损还不够给力。
3、阿里云提速不够,但逻辑未伤:最受关注的云业务,本季营收增长38%,继续向上小幅提速。但市场普遍预期增速为40%,实际表现略不及预期。
其中,外部收入本季增长40%,较上季度35%大幅提速,对应的阿里云内部收入增速进一步放缓到约33%。一个小亮点是,阿里云本季调整后EBITA利润率达9.1%,AI云占比提升后利润率坚挺,甚至有点小提升。
这两个信息放在一起,海豚君倾向于云增长不够惊艳的原因,很可能是算力不够,导致收入释放速度不够,收入的释放需要AI投入的继续拉高。把投入从零售进一步往AI转移,反而会是市场喜闻乐见的。
另外,公司此次表示AI相关收入本季已达约90亿,年化360亿,相当云收入的1/5,且仍在以三位数高速增长,这就意味着只要算力限制改善,云业务大概率持续加速增长。
4、上修Capex预算:本季的现金Capex支出为266亿,重新进入拉升趋势,但幅度不算很大。但管理层明确表示,后续的Capex支出会超过此前3年约3800亿的指引,并后续部分算力建设会以租赁等Opex形式进行,不会完全体现在Capex上。
5、国际电商再度扭亏:本季国际电商收入同比增长5.5%,相比上季的近4%有所修复。同时,本季国际电商adj.EBITA亏损额显著收窄到1.4亿,vs. 上季亏损的20亿。
这样减亏还不错,验证了该板块仍处在精细化运营,改善效率的趋势内,上季大额亏损确实是暂时的季节性情况。
6、新业务巨亏200亿:本季对集团整体业绩影响**的正是“不重要”的其他业务板块。
本季收入约655亿,同比下降21%,仍主要剥离银泰和高鑫零售的影响。但亏损显著扩大到211亿,高于卖方已上调后预期的200亿。
其他业务的亏损环比增多超110亿,而外卖只减亏70亿左右,导致阿里整体利润创出近几年来的最低值。
这背后主要原因,即春节期间千问App发红包,联动闪购发放外卖免单卡,以及其他多个AI模型和应用的研发和获客投入。
7、整体阿里总收入约2434亿,同比增长2.9%,若剔除剥离银泰和高鑫的影响,则可比增速为11% ,相比上季的9%有所提速。集团整体调整后EBITA为51亿,同比下降约84%,创近年新低。
成本和费用上,值得注意的是non-GAAP口径下毛利率为34.7%,同比显著下滑了近4pct,导致毛利润额为840亿,同比减少了7.5%,比彭博一致预期低了近百亿。而营销费用支出同比仅净增多了约175亿,而上季度则是净增了近290亿。
由于毛利率与预期差距较大,只靠CMR调整口径不足以解释,海豚君估计其他零售类商户类补贴也从销费用改为收入减项。
另外值得注意,本季non-GAAP研发支出达到177亿,同比大增32%,增速创21财年以来新高,清晰体现出公司在AI应用和模型研发上的投入是在明显增长。
海豚研究观点:
1、当季差
单看阿里本季度的业绩表现,概括来说绝对表现上属于增长趋势上向好,但投入太高导致利润太差;不谈预期差,一个单季营收2500亿的轻资产公司,调后利润只剩50亿,Gaap下利润更是成了负数,利润差是毋容置疑的。
分板块来看:
a. 远场电商板块排除CMR口径调整的影响,实际增长和利润都已触底有所回暖,最差的时间已经过去。
b. 闪购业务如同预期的订单结构继续优化,而单均亏损继续收窄,但进展也没明显超预期的地方。
c. 云业务增长没有预期得快,但,利润也并未下滑而是略有改善。但无论是否有算力限制的原因,云整体收入加速确实不及市场预期。
d. 本身这三大块算中性偏好,但AI应用投入巨亏的其他板块,综合来看阿里本季的业绩还是相对偏负面的。
2、后续展望:触底后只能回升,反是好事
不过过去已是过去,更重要的还是对未来的展望:
1)远场电商:对“压舱石”的远场电商业务,海豚君的大方向判断和上季度时变化不大,因26年国补退坡和AI算力替代人力对消费的影响可能会逐渐演绎。我对2026年国内电商行业的整体增长前景仍比较谨慎,全年增速GMV可能会在低个位数%左右。
从本季表现来看,25年四季度是电商增长最低点、最差的阶段已经过去的这一判断已得到验证。但是,一季度电商增长回暖的主要原因也是春节消费的利好,进入3月后国内线上零售实际又再度走弱。
因此,我们对淘天集团(不包括闪购业务)在27财年内的营收和利润增长的预期都是维持中低个位数的正增长,也符合公司在电话会中的指引。
2)即时零售:对于即时零售的竞争,目前两个最明确的趋势是--阿里和美团会在相当时间内保持单量和份额上的竞争,份额不会大幅拉开;各家的UE都会继续改善,即通过平台主动降补、也归功于订单结构优化和经营效率的改善。
根据阿里此前的指引,是希望在27~28财年内每年在闪购上的亏损减半。按26财年实际亏损接近900亿,则隐含27年亏损约400多亿,28财年亏损约200多亿,29年实现盈利。本季度后公司基本维持了该指引。
一方面,海豚君认为各平台的外卖亏损携手走低,无疑对各方都是好消息。但海豚君想要强调,携手减亏的前提是份额保持大体稳定,阿里对维持单量规模、紧追美团的态度仍是相对坚决的。若外卖大战的任何一方意图显著夺取份额,补贴和亏损很可能会再度抬头。
3) 芯片+模型+云+应用:作为当前国内在AI方面综合实力最强玩家(之一),最能复刻海外谷歌叙事的公司--阿里近期的股价表现却并不算好。
a.模型要加把油:这里主要是因为26年开年以来,千问模型并没有做到明显业内领先,再加上人才出走的问题,导致市场不敢激进定价AI。
从海内外经验看,海外能在在模型上做到“SOTA”层级的2+1个公司—OpenAI、Anthropic和Google在营收和市值增长上非常强劲。
而国内则仍处于混战状态,阿里Qwen虽也处于头部梯队,但相比GLM、Kimi、DeepSeek等一众独角兽模型并没有明显领先,甚至稍有落后。
这使得阿里云虽拥有明显的规模优势,但相比其他云厂商和模型商缺乏独特的“人无我有,非我不可”的独特竞争优势。因此云收入加速的程度,并不能像海外Anthropic或谷歌那般强劲。
因此,海豚君认为能帮助判断阿里投资机会的关键观察点之一,就是公司后续能不能推出在国内能稳定“SOTA”的基础大模型。
b. 芯片:同时要关注平头哥自研芯片的进展,对外销售进度,以及独立上市计划等。
不过根据电话会中的披露,阿里云中短期内也并非毫无看点。由于近期严重供不应求下,算力平均租赁价格的明显提升,公司预期后续云业务的利润率会从本季的9%突破到10%以上,但仍维持长期利润率20%目标不变。
c. 2C还是2B不是选择题
随着OpenClaw和Claude Code等Agent形态产品的快速渗透,当前AI行业发展和竞争的前沿从此前侧重于面向C端用户的流量入口,演变为面向B端企业用户的工作工具。
海豚君认为这两个方向的核心差异是:前者是移动互联网思维,即AI功能本身不太直接参与变现,AI自身主要作为流量入口,通过广告、电商等方式曲线变现;后者则是类软件思维,基于AI工具自身创造的价值进行变现。
而最恐怖的替代鬼故事,也从移动互联网的搜索、广告、电商平台公司,变成也产业互联网的软件、SaaS公司。
不过海豚君认为,当前来看面向2B的直接变现无疑相比2C的曲线变现更方便走通。但长期视角来看,2B和2C变现应当是会并存且都能够走通的。
我们认为,海外OpenAI的2C变现不顺,除了这条曲线道路确实更难走之外,OpenAI本身是一个纯模型创业公司,自身缺乏像电商、酒旅这些行业经验和履约能力也是关键原因。
但对阿里这类拥有存量C端业务的公司而言,需要在AI的2C和2B变现路径上都进行探索,最多是中短期内的侧重点会有变化。
因此,海豚君认为后续阿里应当同步会在面向C端的千问,和面向B端的如悟空和Qwen Code等都保持投入。
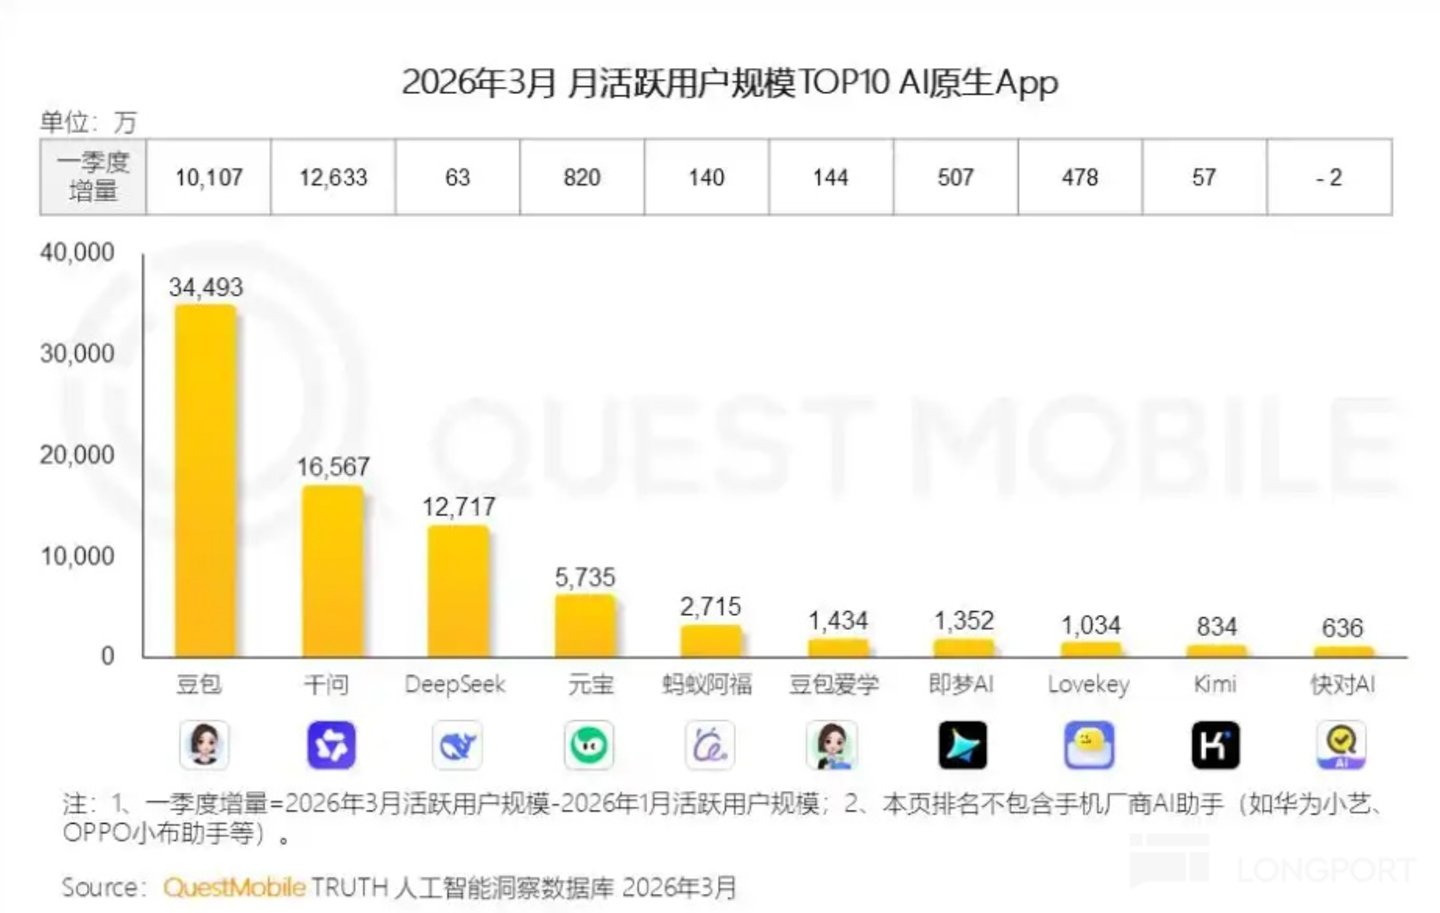
或者说AI的2C应用更属防守职能,对稳固甚至提升公司现有泛零售业务的竞争力有不小价值,虽然本季千问发红包导致的亏损严重,但千问在一季度内的月活确实有显著增长,超过1.6亿、仅次于豆包,也不是毫无成果,只是目前看Chatbot的留存数据整体较弱。
而面向B端的变现则属进攻职能,能帮助AI和云板块即刻产生增量的收入和利润。而双线探索的代价是阿里在泛AI上的投入应当仍会保持较高的水平。
虽不至于像本季度因春节红包投入的一次性影响单季度巨亏200亿,但27财年全年其他业务板块的亏损应当不会太低。
d. 资金压力不小,后续投入结构会优化:本季度因其他业务投入,经营现金流入大幅缩窄到仅94亿,再叠加大量Capex投入, 自由现金流已转负到-173亿。
往后看,当前淘天集团(不计外卖)每年能产生现金性利润大约在2000亿左右,随着外卖业务的投入需求从近900亿减半,意味着更更多的资金能够用在AI上投入上,这算是一个好消息。
在不消耗存量资金的情况下,一年能有约1500亿左右投入在AI上,基本足以覆盖目前的Capex投入和需花费在千问等AI App上的投入。
3、总体:零售触底回升、供给侧限制云收入释放,往前看阿里更偏向上
我们认为,只要远场电商后续增长兜得住底,外卖大战不再恶化。当下的阿里其实已是利空出尽的状态。
而云、模型、芯片这三大块,任何一块出现利好消息,股价就很容易向上冲刺,而这个概率还是很大的。
以下是业绩详细分析:
一、阿里财报新口径
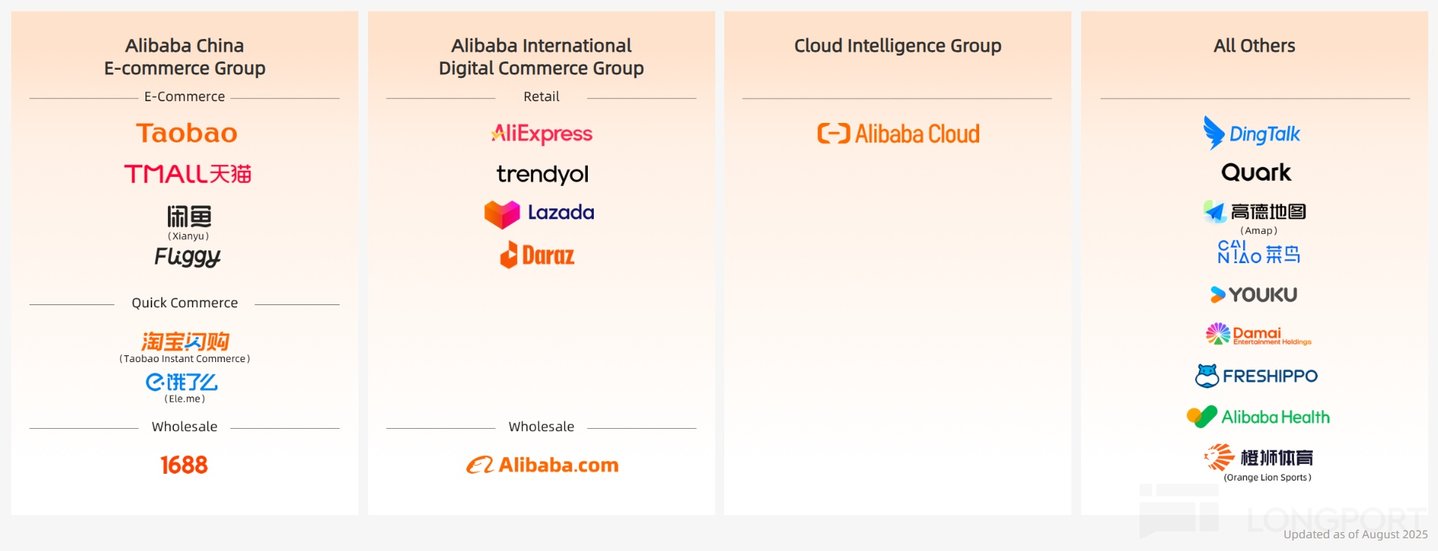
在2026年新财年...(为了可读性保留核心结构) 阿里新的组织架构分为四大板块。具体调整本季数据已在前文体现。
二、剔除口径调整影响,电商增长已触底
CMR实际可比增速约8%,行业最低点过去,验证回暖。
三、远场电商利润触底、外卖减亏幅度符合预期
闪购亏损收窄到170亿,UE继续改善。
四、阿里增长继续加速但稍逊预期,Capex将突破此前指引
云收入增38%,利润率坚挺9.1%,后续投资上修。
五、国际电商再探盈亏平衡
亏损骤降至1.4亿,精细化运营见效。
六、其他业务巨亏200亿,拖累集团整体利润创新低
主要来自千问及AI应用红包大战,短期代价但获客成效显著。
七、增长回暖,利润变差
整体收入增速11%(可比),但调整后EBITA同比降84%,创近年低值。
📌 全文核心思维导图 · 阿里Q1业绩总结
- 🔻 短期阵痛 — AI(千问/红包)& 外卖投入致利润新低(EBITA仅51亿),其他业务巨亏211亿;云增速略不及预期。
- 📈 底部信号明确 — CMR可比增速约8%,国内电商增长已触底;国际电商大幅减亏;闪购UE持续优化。
- ⚡ 云+AI 逻辑未破 — AI相关收入年化360亿,同比三位数增长;Capex将超指引,算力紧缺提价利好利润率。
- 🧭 后续关键观察 — 模型能否做到SOTA级领先;芯片自研进展;2B端AI变现加速;外卖大战能否维持温和减亏。
- 🎯 总体判断 — 零售兜底,利空出尽;AI+云的任一利好都可能驱动股价向上,向上概率较大。


