
洗钱 ≠ 洗衣机洗钱?从黑手党洗衣店到“长险短做”,反洗钱特别措施重磅解读!
来源公众号:三折人生 (Ezhers) | 央行等八部门《反洗钱特别措施管理办法》2026.2.16实施
🧺 洗钱的由来:“洗衣机”里的秘密
最近,央行等八部门发布《反洗钱特别措施管理办法》,自2026年2月16日起实施。有的朋友可能要问,洗钱还真用洗衣机洗的?
其实,最早的洗钱,还真和“洗衣机”有关系。
故事发生在20世纪20年代的美国芝加哥,当地的黑手党通过违法手段赚了很多黑钱。黑手党里也有能人,一拍脑袋想到一个好办法——开一家洗衣店!
黑手党把黑钱悄悄添加到洗衣店每天的营业额里,还依法纳税。通过这样一捣鼓,虽然损失了一些税款,但黑钱摇身一变,就成为洗衣店合法经营所得了。
🎯 什么是洗钱?本质与目的
“洗钱”的英文为Money Laundering。根据巴塞尔银行法规及监管实践委员会对洗钱的描述:“犯罪分子及其同伙利用金融系统将资金从一个账户向另一个账户作支付或转移,以掩盖款项的真实来源和受益所有权关系……”
简单地说,洗钱就是将不合法的钱转换为合法的钱,将黑钱洗白,或者将公家的钱转换为私人合法的钱。
目的就是避免引起司法部门的注意,或者说能向司法部门解释清楚钱的来源。只要监管机构查不到资金最初来源(source of funds),那么洗钱就成功了。
⚙️ 洗钱的经典3个步骤
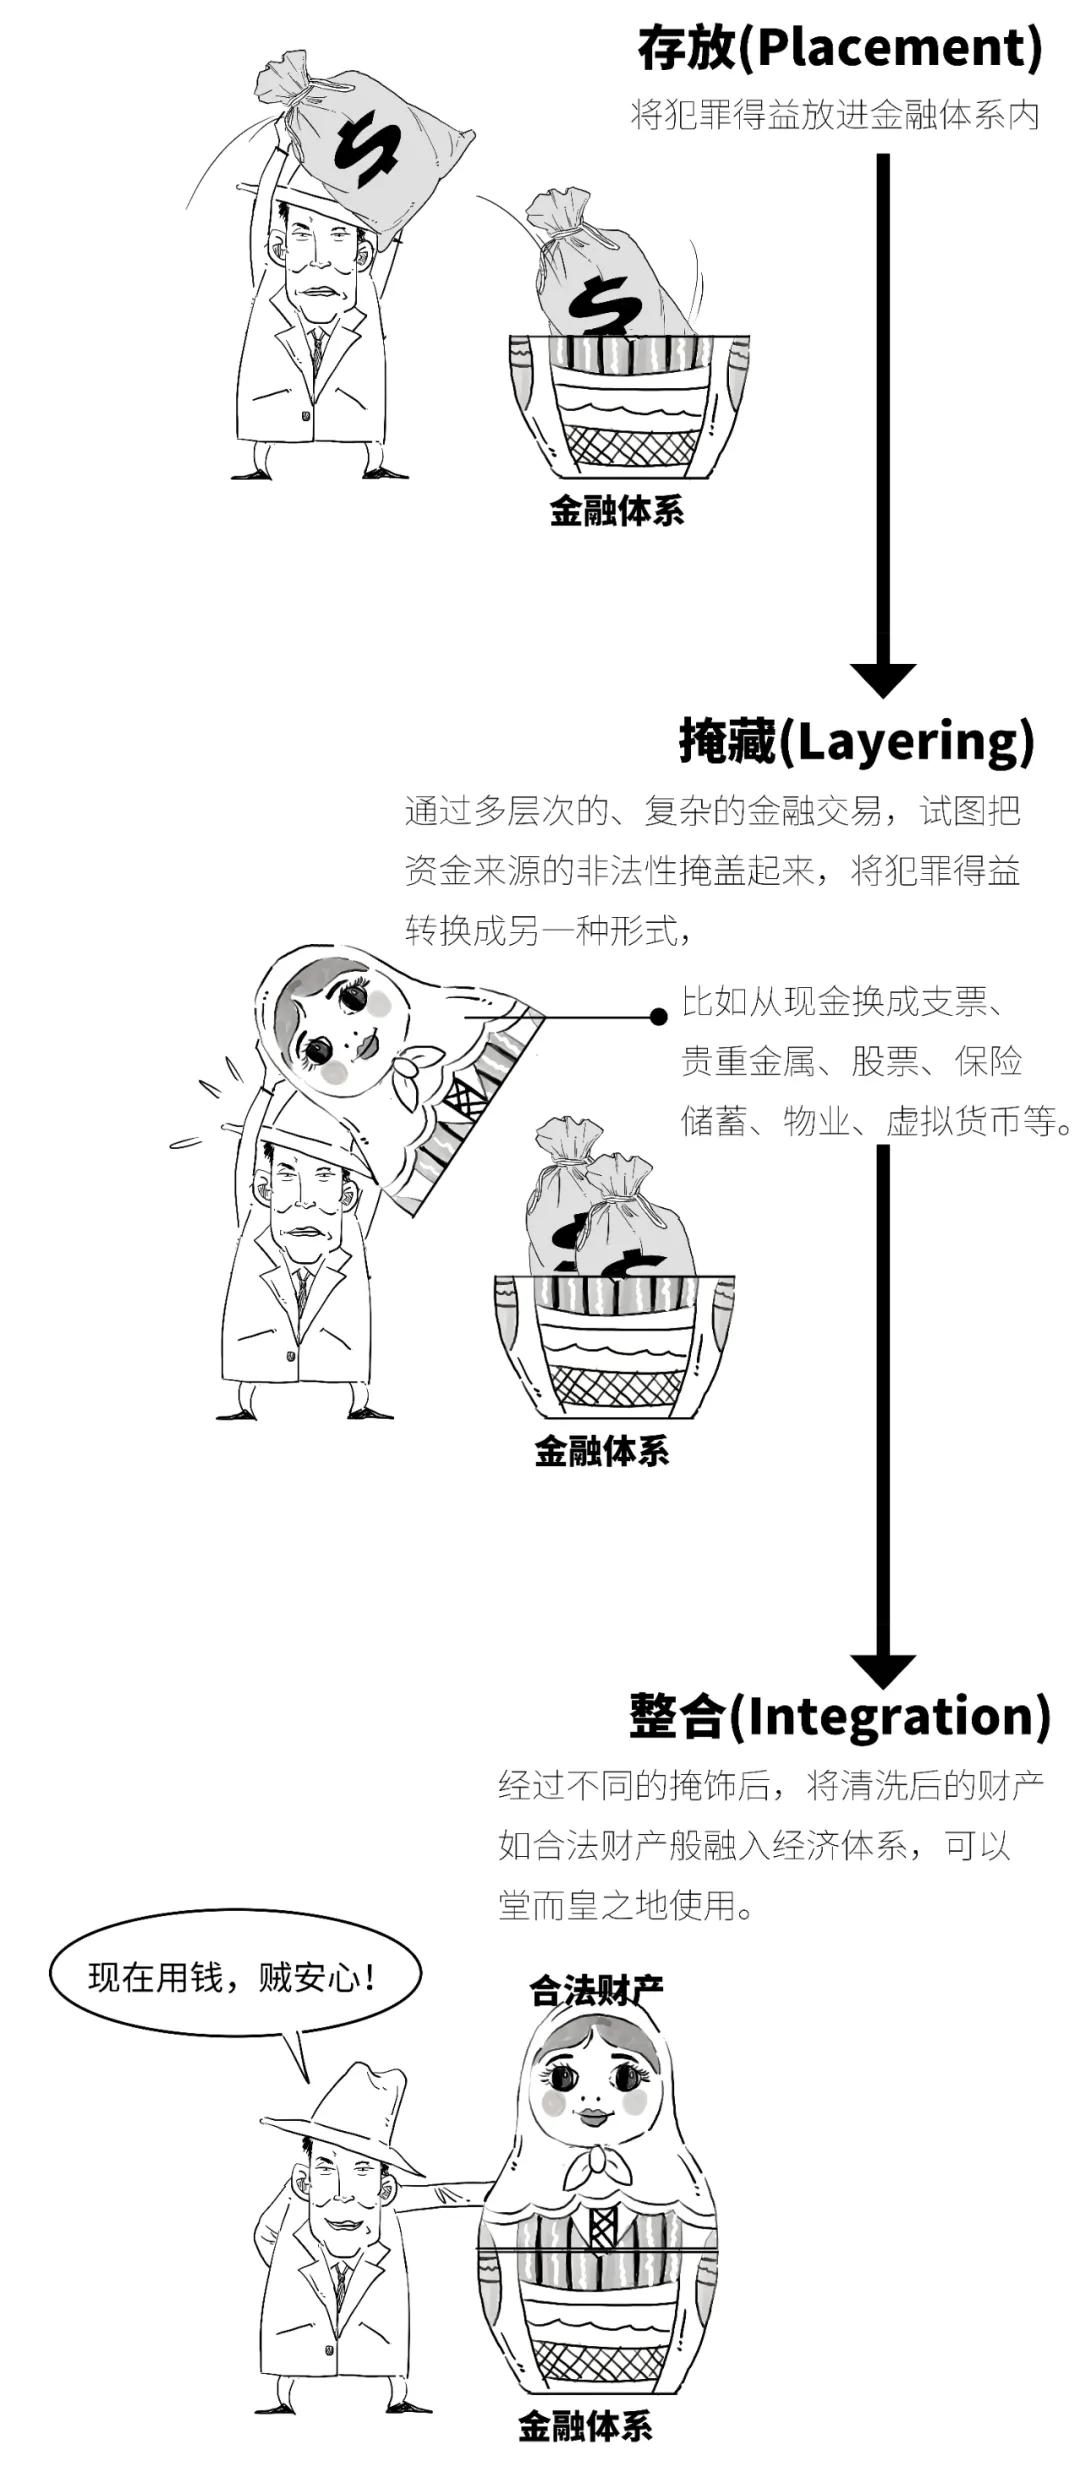
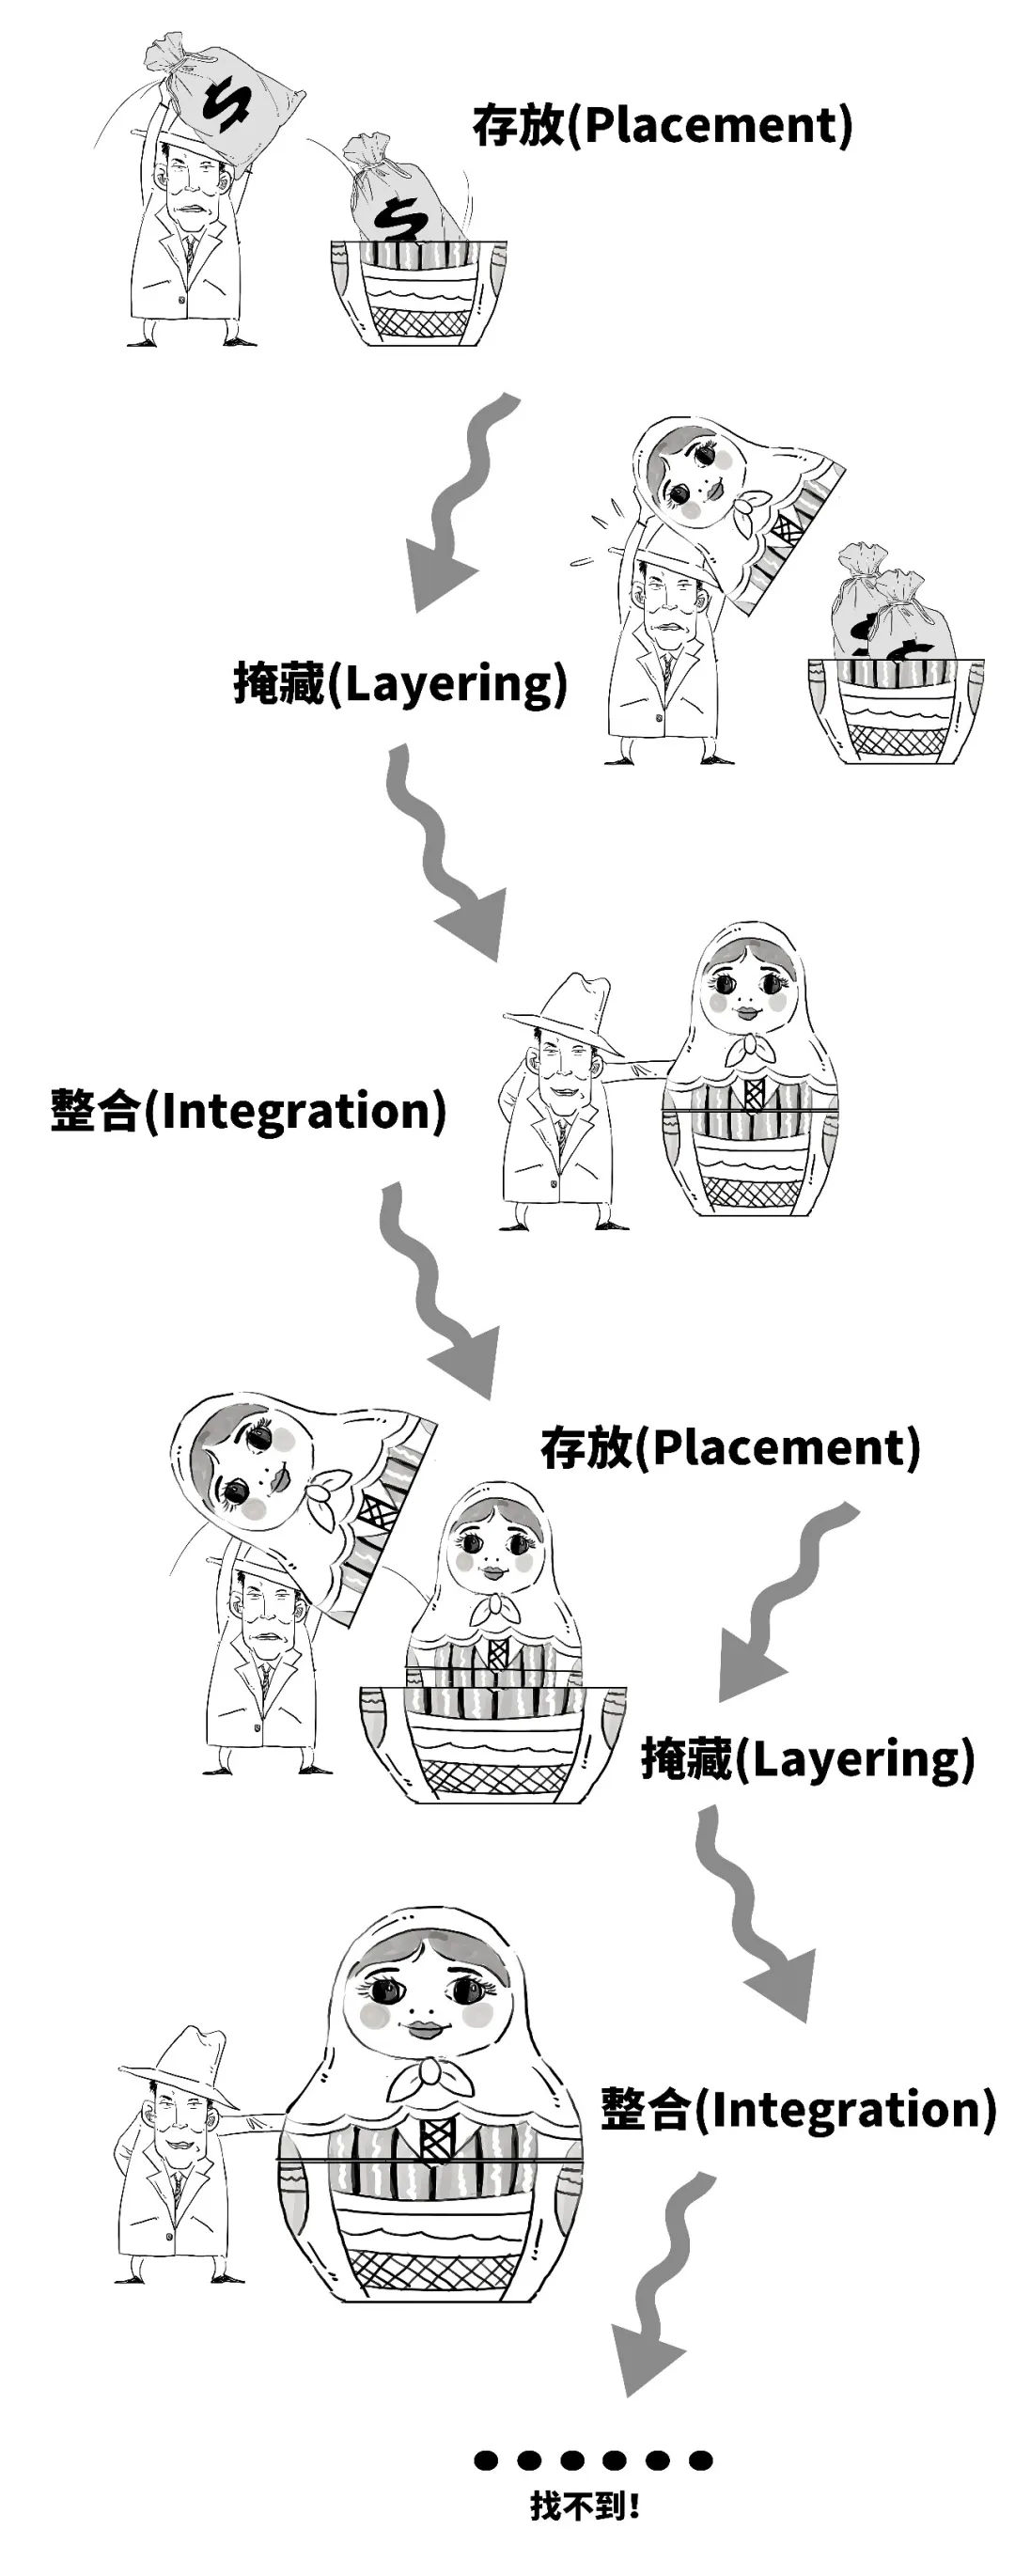
犯罪分子洗钱通常分为3个步骤:处置阶段(Placement)→ 离析阶段(Layering)→ 融合阶段(Integration)。
通过以上3个阶段经常互相重叠,反复出现,加重了追查非法获益及其来源的困难度。
比如,有的人在信托资金池账户反复进出购买短期产品,编造一个合法的收入来源。
📉 金融业新花招:长险短做 / 反复退保
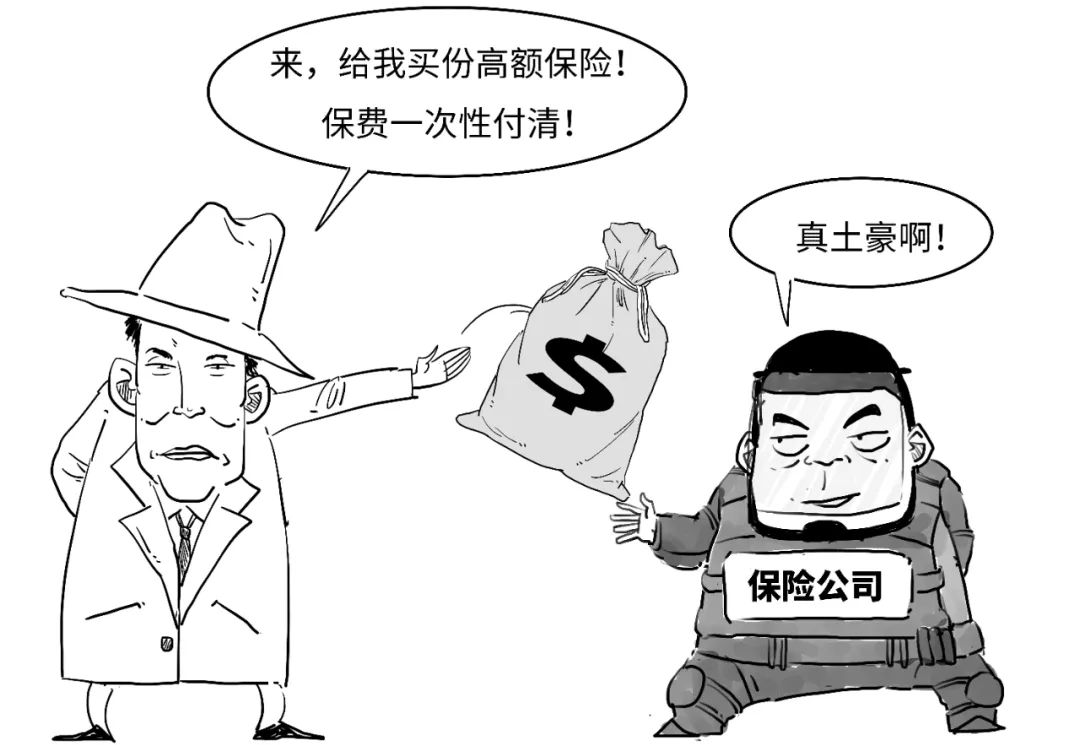
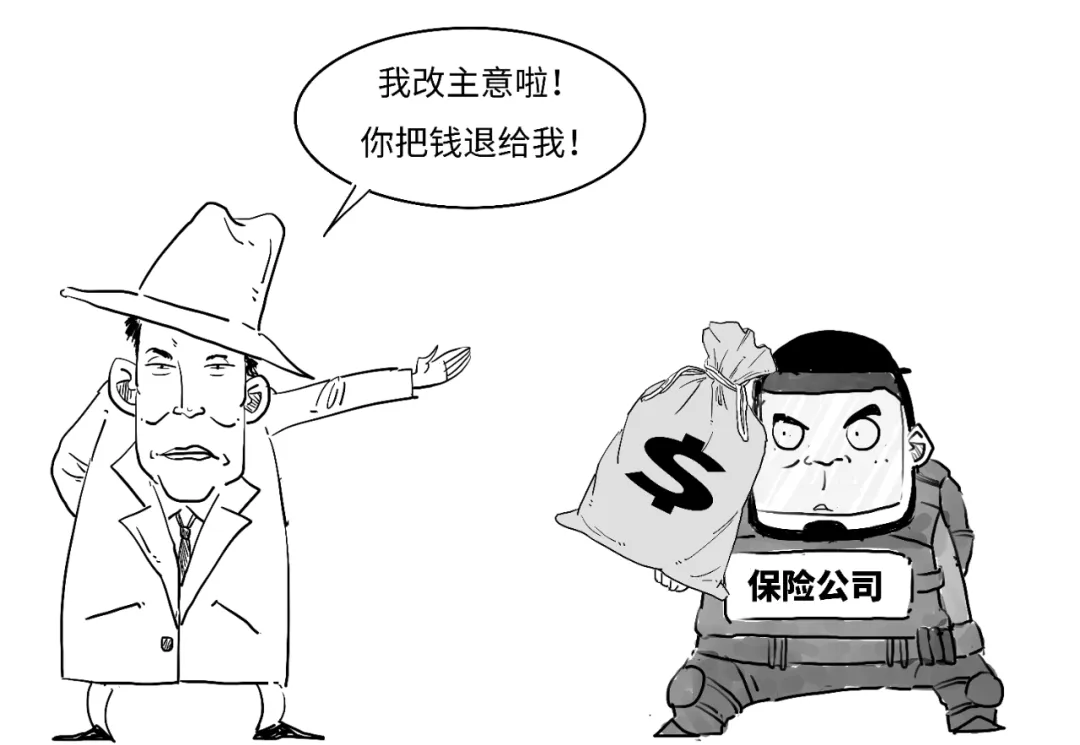
有的人通过保险公司进行“长险短做”,通过购买高额长期寿险,先一次性缴纳全部保费,并获得发票入账。保险合同成立后过了很短时间就要求退保,按保单的现金价值拿回资金。
如此往复,再多重复几次,司法部门就很难查清黑钱的来源。这样就完成洗钱过程。
简单地说,这种洗钱方式就是把钱花出去,再通过合法方式回收回来。
⚠️ 洗钱的危害 & 反洗钱特别措施
进入互联网时代,洗钱犯罪的花招更是不断翻新,但无非都是通过创造“合法”的虚假开支,来掩饰、隐瞒犯罪的收益来源和性质,妄图规避自己的犯罪风险。
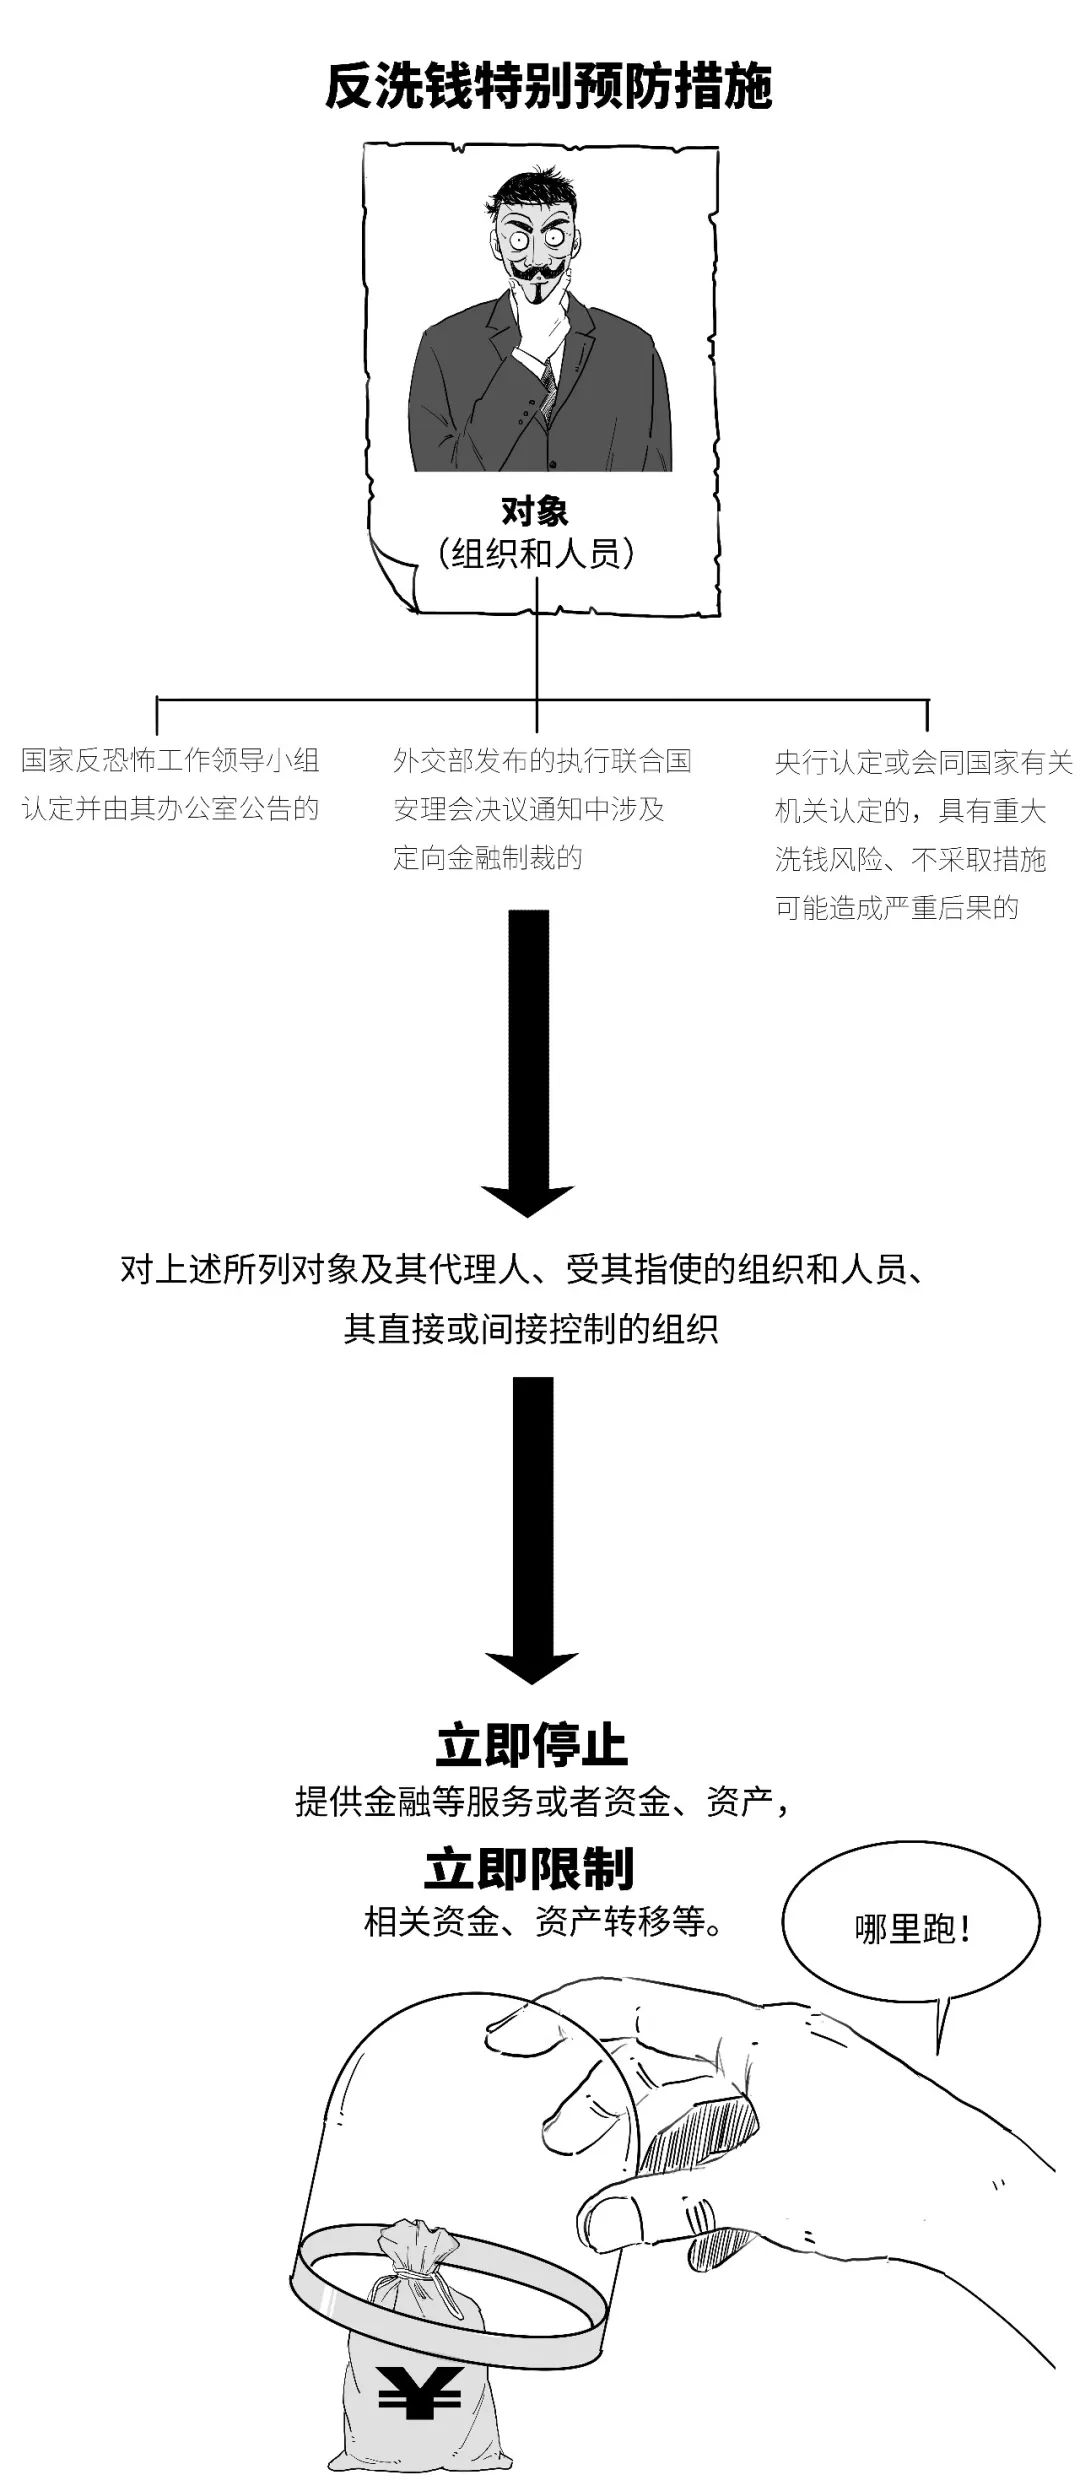
所以必须要反洗钱,而新时代对反洗钱制度体系建设提出了更高的要求。本次八部门发布管理办法,在预防洗钱、恐怖融资及大规模杀伤性武器扩散融资活动,规范反洗钱特别预防措施。
此外,办法还要求,金融机构要建立健全反洗钱特别预防措施内控制度,识别和评估相关风险,采取相适应的管理措施。
好了,今天就暂且说到这儿吧。

🔍 来源起源
- 1920s 芝加哥黑手党
- 开设洗衣店混合黑钱
- “合法纳税”掩饰来源
- Money Laundering词源
⚙️ 洗钱三阶段
- 处置:现金注入金融系统
- 离析:多层交易混淆轨迹
- 融合:回流成为表面合法资金
📦 常见手法
- 长险短做 / 退保洗钱
- 资金池反复进出
- 虚构营业额(洗衣店模式)
- 互联网+虚假开支
🛡️ 危害&新规
- 助长犯罪/腐蚀金融
- 央行八部门特别措施2026
- 金融机构内控+风险识别
- 阻断恐怖融资扩散
✨ 反洗钱核心:切断非法资金“合法化”链条,要求金融机构强化尽职调查与特别预防措施。
📊 以上内容深度分析(监管趋势与公众警示)
从“洗衣机里的黑钱”到现代复杂的金融交易,洗钱手法不断升级。本文通过黑手党洗衣店历史案例,形象揭示洗钱的本质:即为非法收益披上合法外衣。进入互联网时代,犯罪分子利用信托、保险、虚拟账户等工具实施“长险短做”、多层离析,极大增加监管难度。
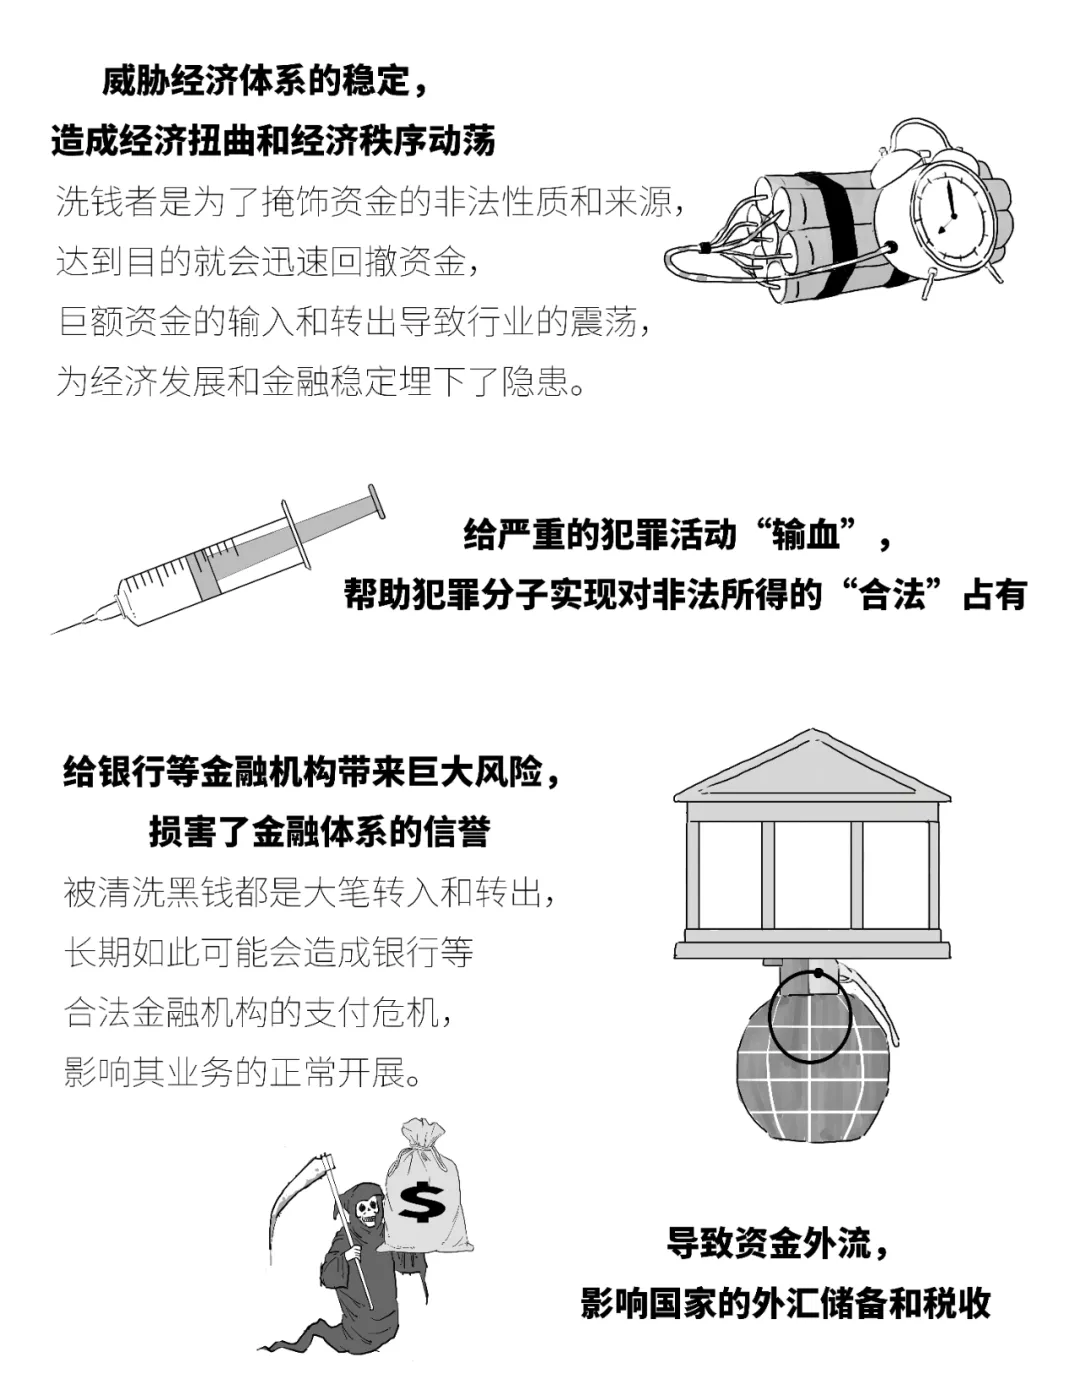
洗钱的巨大危害不可忽视:它破坏金融市场秩序,助长贩毒、走私、腐败等上游犯罪,同时扭曲资源配置、侵蚀国家税收。近年来我国反洗钱制度持续完善——从《反洗钱法》到八部门《反洗钱特别措施管理办法》,特别强调对特定非金融行业的管控,要求金融机构建立“风险为本”的反洗钱特别预防措施,提高可疑交易监测效率。而2026年即将实施的新规更是扩大了义务主体范围,加重违规成本,并与国际FATF标准接轨。
对普通民众而言,需警惕出借账户、代收不明资金等行为,避免无意中成为洗钱“工具人”。未来反洗钱工作将深度融合大数据与AI,提升资金穿透式监管能力,只有全社会共筑防线,方能真正斩断黑钱流转链条。



💬 读者互动 · 精选评论
📢 以上评论仅代表读者观点,反洗钱需要我们共同参与。