出现“严重信用风险”,众邦银行被监管实施接管
继包商银行之后时隔七年再度接管商业银行,民营银行首例;个人存款全额保障,对公及同业按5000万差异化保障。
👤 Barrons巴伦🕒 2026.07.03 20:15📄 1034字 · 381阅读🎧 00:00 / 03:19
📌 文章摘要
众邦银行因“严重信用风险”被国家金融监督管理总局与湖北省政府联合接管,为民营银行首例。接管组明确个人存款本息全额保障,对公存款和同业负债以5000万元为界差异化保障。该行年报暂缓披露,股东结构高度集中于本地民企,多家股东陷债务危机,资本充足率逼近红线。
📋 页面描述: 深度解读众邦银行被接管始末:从年报暂缓披露、股东债务危机到监管出手,剖析民营银行信用风险与存款保障安排。
#众邦银行#严重信用风险#银行接管#民营银行#存款保障#资本充足率#卓尔控股#当代科技#差异化保障
🧠 内容思维导图 · 众邦银行接管事件
📌 接管背景:严重信用风险 🏦 接管主体:金监总局+湖北省 🔐 存款保障:个人全额,对公/同业5000万为界 📉 年报逾期:2025年报暂缓披露 🏢 股东危机:卓尔、当代、钰龙等债务缠身 📊 财务指标:资本充足率10.67%逼近红线 ⚖️ 民营银行首例接管 📰 巴伦**分析
继2019年包商银行之后,时隔七年再度有商业银行被监管实施接管,也是民营银行阵营中的首例。
2026年7月3日,国家金融监督管理总局与湖北省人民政府联合发布公告,众邦银行出现“严重信用风险”,决定对武汉众邦银行股份有限公司实施接管。
同日,众邦银行接管组就存款和同业负债保障安排发布专项公告,明确个人存款本息全额保障,对公存款和同业负债按5000万元为界实施差异化保障。
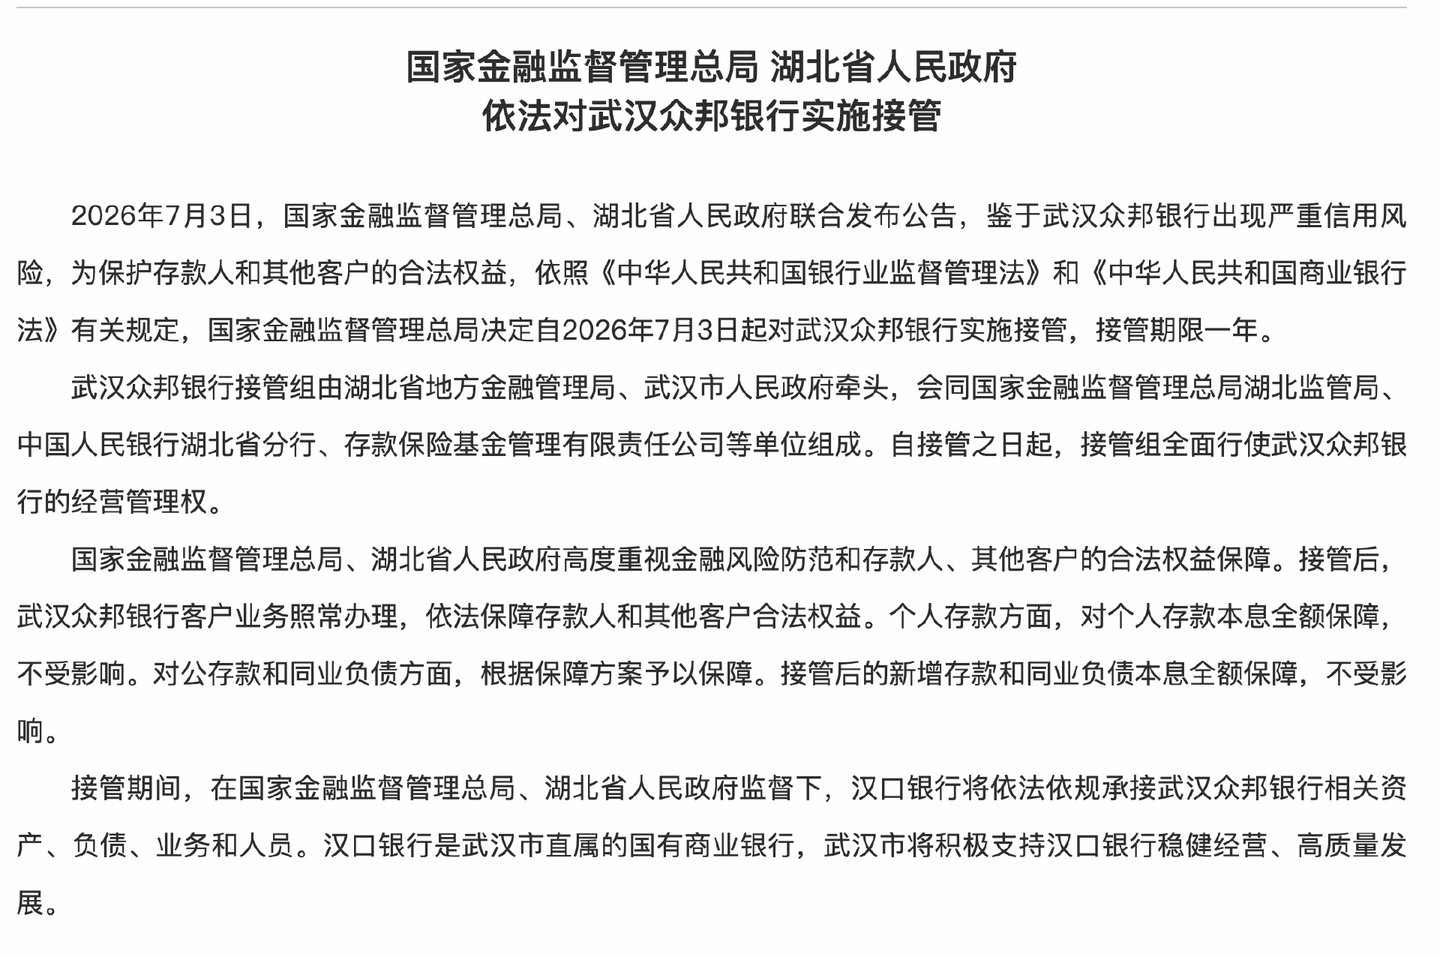
来源:国家金融监督管理总局官网
5月,民营银行2025年年报披露季落下帷幕,全国19家民营银行中,18家完成年报披露,仅武汉众邦银行因“特殊原因”暂缓披露,称已向监管部门提交申请。
根据《商业银行信息披露办法》,商业银行需在会计年度终了后4个月内披露年报,众邦银行此次暂缓披露已属逾期。对此,该行对外回应称经营稳健,业务发展良好,2025年营业收入、营业利润均实现较好增长,资产总额近1300亿元,服务客户超9300万户。
从2024年经营数据来看,众邦银行表面并非一片惨淡。截至2024年末,该行总资产1235亿元,同比增长7.78%;净利润5.11亿元,同比增幅26.17%;不良贷款率1.5%,较2023年末下降0.23个百分点;拨备覆盖率250%。
此外,2024年该行营业收入18.12亿元,同比下降6.21%。资本充足率为10.67%,核心一级资本充足率9.51%,逼近监管红线。
这家曾被寄予厚望的"楚商银行"股权结构高度集中于湖北本地民企,卓尔控股持股30%为**大股东,壹网通科技与当代科技各持股20%,钰龙集团、奥山投资、法斯克能源各持股10%,其中多家公司屡陷债务危机。
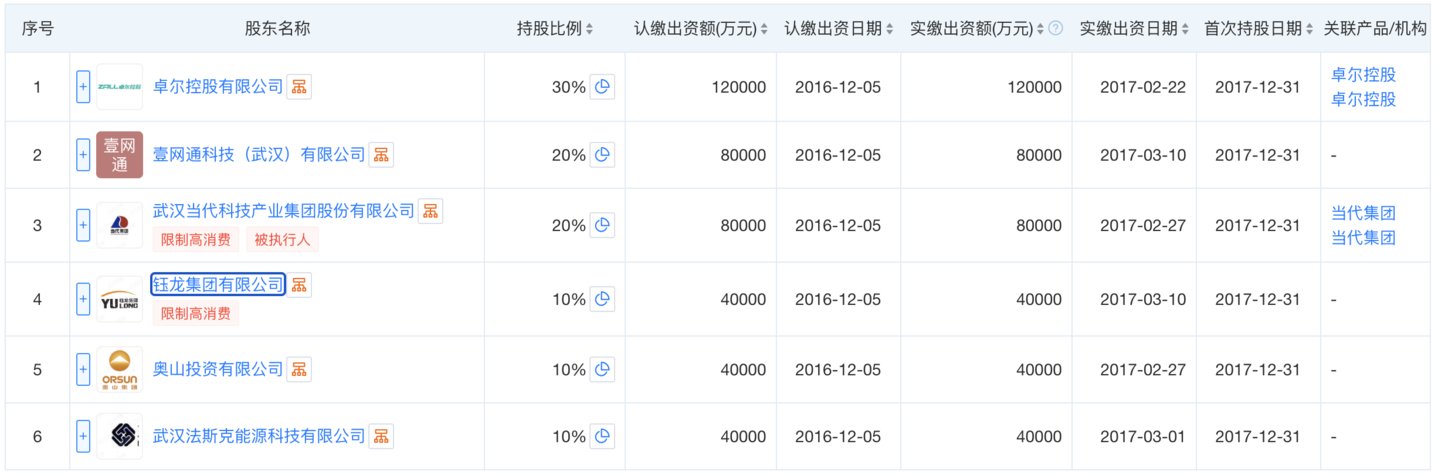
众邦银行股东信息,两家已“限制高消费”
第二大股东当代科技(持股20%)曾是湖北资产规模超千亿的产业集团,但自2022年起爆发债务危机,其持有的众邦银行股权多次被司法冻结。
第四大股东为钰龙集团(持股10%),其所持众邦银行股权多次被司法冻结,累计冻结金额一度高达4亿元;其部分股权曾被上架拍卖,但均流拍。
**大股东卓尔控股的流动性压力亦不容忽视,其曾控制的武汉长江足球俱乐部(前身为武汉卓尔)已于2023年初解散。其旗下核心上市平台卓尔智联债务压力高企,2025年上半年总负债规模超550亿元。(作者|蔡鹏程,编辑|刘洋雪)
更多对全球市场、跨国公司和中国经济的深度分析与**洞察,欢迎访问 Barron's巴伦中文网官方网站
📊 深度分析(500字内)
众邦银行被接管是民营银行风险暴露的里程碑事件。表面看其2024年净利润增长26%,但资本充足率10.67%已逼近10.5%的监管红线,核心一级资本充足率9.51%亦处于危险边缘。更关键的是股权结构高度集中于本地民企,卓尔控股、当代科技、钰龙集团等股东深陷债务危机,股东关联授信与资金拆借风险难以估量。此次接管组采取“个人存款全额保障,对公及同业5000万为界”的差异化方案,既稳定了零售端信心,又对机构资金形成风险约束,避免道德风险。该案例或推动民营银行股东资质审查及资本补充监管的进一步收紧,也提醒市场关注中小银行“靓丽利润表”背后的股东关联风险。
⚙️ 核心问题解决方案 · 执行方式 & 验收模型
问题: 民营银行股东信用风险传染及资本补充机制脆弱。
解决方案: ① 建立股东风险隔离机制,要求主要股东每季度披露债务及股权质押情况; ② 强制民营银行每年进行极端压力测试,并将结果向存款保险基金管理机构报备; ③ 设立民营银行资本补充专项通道,允许通过地方政府专项债或央行票据互换工具补充资本。
执行方式: 由金融监管总局地方派出机构牵头,联合存款保险基金、地方金融局实施季度评估,对资本充足率低于11%的机构启动早期纠正措施。
验收模型: ① 6个月内受评银行资本充足率提升至11.5%以上; ② 主要股东债务率下降20%或完成股权重组; ③ 压力测试下核心一级资本充足率不低于8.5%。
💭 读者评论
本文系作者
Barrons巴伦 授权钛媒体发表,并经钛媒体编辑,转载请注明出处、作者和
本文链接。
本内容来源于钛媒体钛度号,文章内容仅供参考、交流、学习,不构成投资建议。
想和千万钛媒体用户分享你的新奇观点和发现,
点击这里投稿 。创业或融资寻求报道,
点击这里。
Barron's在全球**威望,百年财经媒体。链接中国与世界。
关注





