
每一个经历过2024年的新茶饮人,都不会忘记那段疯狂开店、盛况空前的日子。
AI占据各大媒体头版,消费行业将宝重点押到旅行复苏、户外出行。谁都没想到,“不起眼”的奶茶意外杀出重围,成为当年继AI之后讨论热度最高的行业之一。
在经济预期走弱、消费者捂紧钱包的时候,一杯十几元的奶茶,成了高频情绪消费的出口。消费者排队购买、社交媒体不断刷屏;手里有闲钱、寻找投资机会的人,纷纷转身成“加盟商”,希望分得一杯羹。
奶茶行业就这样爆了个冷门:2023年行业增速高达19.3%,无数热钱涌入,主流品牌门店数年增长超32.5%。2024年多家企业接连提交IPO申请,茶百道挂牌港交所,“开万店”成为多家品牌的年度目标;2025年,蜜雪冰城、古茗、霸王茶姬、沪上阿姨密集上市,与奈雪的茶、茶百道统称为“新茶饮六小龙”。
这几年,新茶饮行业只谈论一件事:开店。
霸王茶姬进入商场一楼核心位置,蜜雪冰城覆盖中国1700个县城和3100个乡镇,古茗、茶百道、沪上阿姨的门店网络向二三线城市延伸,“奶茶一条街”成为许多城市的标配。
然而,2025年下半年开始,行业温度下降。艾媒咨询数据显示,2025年国内新茶饮市场规模达3749.3亿元,同比增速降至5.7%,大量中小品牌退出。
一个曾经最容易通过“开店”获得增长的行业突然发现,门店和增长之间不再是简单的正比关系,一间店能卖多少杯、赚多少钱,开始比“总共有多少家店”更重要。
2026年,热潮回归理性,行业也走到了分水岭。
01.新茶饮金字塔:上市的六小龙、拥挤焦虑的腰部,以及消失的15.7万家店
如果把全国44.9万家茶饮门店放到一起看,会发现今天的新茶饮,已经形成了一座塔底庞大、塔腰拥挤、塔尖只剩少数品牌的金字塔。
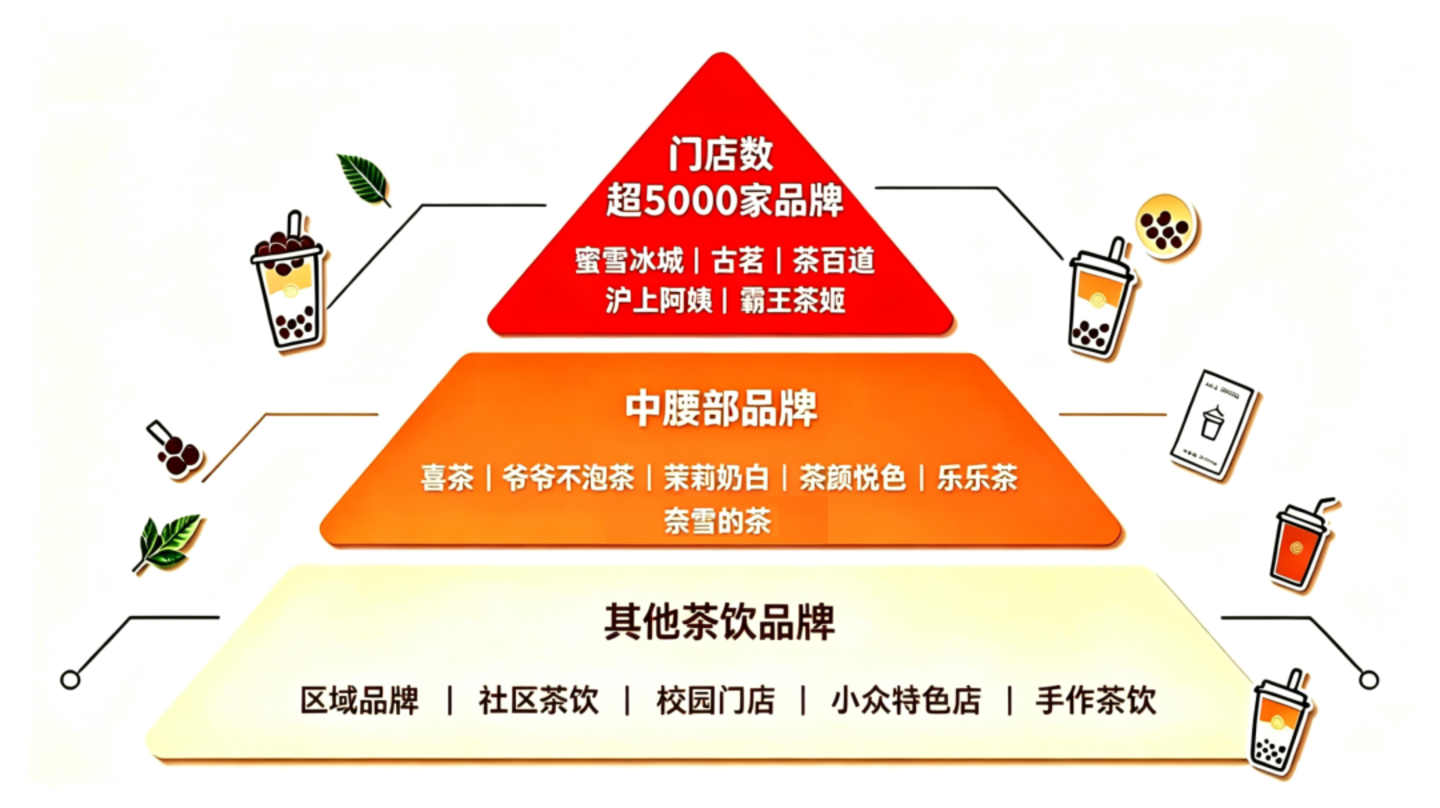
业内有个不成文的说法,5000家门店数量算不上一条绝对的生死线,却是一道重要的标尺——在竞争激烈的新茶饮战场,超5000家规模意味着品牌至少已经跑通了供应链、加盟管理、仓储物流、区域拓展和组织协同等关键环节。它们未必没有经营压力,但相比依赖单一区域、单一渠道或单店模型的品牌,已经进入相对稳定的头部梯队。
目前,门店数超5000的茶饮品牌仅有8个:蜜雪冰城、古茗、沪上阿姨、茶百道、霸王茶姬、益禾堂、甜啦啦、书亦烧仙草。
这8个品牌,与资本市场熟悉的“新茶饮六小龙”并不完全重合。
六家上市公司中,蜜雪冰城、古茗、沪上阿姨、茶百道和霸王茶姬都已跨过5000家门店;奈雪的茶截至2026年6月底全球门店数为1685家,尚未达到这一规模。与此同时,益禾堂、甜啦啦和书亦烧仙草虽然尚未上市,却同样进入5000家以上的品牌阵营。
上市是一条资本市场的线,规模是另一条产业竞争的线。两条线叠加之后,才是今天新茶饮真正的头部牌桌——即蜜雪冰城、古茗、沪上阿姨、茶百道和霸王茶姬。
但牌桌之外,行业正在经历一轮更大范围的出清。
窄门餐眼数据显示,截至2025年9月的近一年,全国现制茶饮门店关闭15.7万家,新开11.8万家,净减少3.9万家。相当于平均每天减少100多家店。GeoQ对116个连锁茶饮品牌的监测也显示,2025年仍在扩张的品牌约占三分之一,64%的品牌门店规模处于收缩或停滞状态。
首先被挤出的,是金字塔底部的大量夫妻店、单店、小型连锁和地方品牌。
过去,一家店凭借选址、产品和熟人关系,也可能在本地获得生存空间;如今,全国连锁品牌不断进入县城、社区和学校周边,小店面对的已经不只是隔壁另一家奶茶店,而是价格、供应链和品牌认知都更成熟的连锁体系。
更难受的是金字塔中部。
喜茶、爷爷不泡茶、茉莉奶白、茶颜悦色等品牌,已经拥有一定的品牌声量和门店规模,也在部分区域拥有一定品牌声量和门店规模,却还没有完全跑通全国复制。它们比小店更有组织能力,却还没有头部品牌的规模效率;比头部品牌更灵活,却也更容易受到区域竞争和流量变化的影响。
继续扩张,需要重新搭建仓储、物流和管理体系;留在原有市场,又要面对蜜雪冰城、古茗、霸王茶姬等品牌不断进入自己的腹地。
塔底在出清,塔腰在寻找出口,塔尖则开始重新排座次,内部差距拉大。
近期,新茶饮六小龙半年报集中发布。六家上市公司披露了更完整的经营数据,让我们能继续往塔尖里面看。
按上市公司旗下门店网络看,蜜雪集团63987家(含幸运咖、鲜啤福鹿家)、古茗14351家、沪上阿姨13120家、茶百道8863家、霸王茶姬7639家、奈雪1685家,合计约10.96万家门店。
2026年上半年,六家公司合计实现收入约367.8亿元。其中,蜜雪集团收入152.2亿元,古茗74.7亿元,霸王茶姬69.6亿元,茶百道26.5亿元,沪上阿姨25.9亿元,奈雪18.9亿元。
有意思的是,霸王茶姬虽然门店数量排第五,仅占六小龙约7%门店;但它上半年收入却能占六家公司合计收入的19%。
这说明,做到几千家店以后,门店数和生意大小已经不完全同步。
当然,各家公司直营和加盟比例不同,收入确认方式也不同,不能简单拿收入除以门店数比较店效。
利润也是类似的排序。上半年,蜜雪期内利润23.2亿元,古茗15.7亿元,霸王茶姬GAAP净利润9.12亿元,排在第三。茶百道为3.45亿元,沪上阿姨为3.21亿元,奈雪期内净亏损约9800万元。
这些数据放回行业环境中,变化会更加清楚。2025年新茶饮市场同比增速降至5.7%,远低于2023年的19.3%;全国门店数量在经历多年扩张后开始净减少。
市场整体放缓、门店总量下降,但头部品牌仍在保持收入和利润增长,说明行业竞争已经从“增量市场里抢位置”,转向“存量市场里比效率”。
这也是5000家门店之后,品牌之间真正的差别。5000家店更像一张进入头部牌桌的门票。规模决定能不能坐上桌,单店产出和盈利开始拉开塔尖内部的差距。
跨过规模门槛以后,这些品牌接下来怎么继续扩,也开始走向不同的路。
02.三种生意,三种未来:蜜雪的**供应链、霸王茶姬的高价值路线,以及古茗们的高密度加盟连锁
行业红利退潮,并不意味着新茶饮企业失去了增长机会。
恰恰相反,简单依靠开店就能获得增长的时代过去之后,茶饮品牌们迎来了各自的“成人礼”:它们必须证明,过去积累的门店、供应链、加盟商和品牌认知,能不能在增量放缓之后,继续变成稳定的生意。
这是行业分水岭真正的意义。
蜜雪冰城 —— 茶饮界SHEIN
密集的网、**的供应链。2025年3月3日登陆港股,底色更接近供应链企业。上半年152.2亿收入里,148亿来自商品和设备销售,加盟服务费仅4.2亿。蜜雪像SHEIN,靠供应链效率把价格压到6元。门店越多,采购、仓储、物流规模效应越强。但上半年店增20.7%,收入仅增2.3%,利润承压,销售费用增22.9%,行政开支增39.4%。蜜雪也在探索幸运咖、鲜啤福鹿家,复用后端能力。
霸王茶姬 —— 最年轻,最稳健
2017年创立,出道晚,不拼平价,聚焦品牌、产品和定价。集中一二三线商场,大店模式,空间体验完整。单店月均GMV 33.8万元,六小龙中单店销售最高。2025年主动放慢开店,转向高质量增长。Q2单季GMV 76.6亿,净收入34.15亿,同比+2.5%。它是六小龙里最“不合群”的,却是消费下行期最稳健的。但长期要看同店恢复、会员复购、新品及海外增量。
古茗 · 茶百道 · 沪上阿姨
中国餐饮三十年验证的老路:靠密度、靠加盟、靠网络。古茗82%门店在二线以下,45%在乡镇,73%在仓库150公里内,99%两日一配。沪上阿姨三线及以下占比53.4%,上半年新开2253家加盟店。茶百道三线及以下门店同比增7.2%。门店越密,采购配送越规模,但优质点位减少,新老店分流。古茗单店日均GMV约7800元,增长几乎全部来自新店及咖啡业务。茶百道、蜜雪也推咖啡,补足早晨时段。
03.结语
财报读完,一个更清楚的结论是:六小龙虽然都卖茶,但做到今天,已经越来越像三类不同的公司。
蜜雪是供应链公司。它的客户是加盟商,赚的是“自产—批发”的规模差价,护城河是成本曲线。对它而言,门店是渠道,产品是载体,真正的资产是那张覆盖6.4万家店、17个国家的供应网络。
古茗、茶百道、沪上阿姨是高密度加盟连锁。它依靠区域密度提高配送和履约效率,逻辑更像便利店:单点不惊艳,网络很结实。接下来除了继续开店,还要从现有门店里寻找增量。
霸王茶姬是品牌消费公司。它的客户是愿意为品牌和体验付费的消费者。贝恩公司《2026年全球奢侈品市场研究》判断,国内消费重心正从“彰显身份地位”转向“归属感与自我表达”,而一杯被认真设计、有东方叙事的茶,恰好是自我表达型消费的最小单位。
三种公司在下行周期里的成色,这份半年报给出了**次检验。
蜜雪证明成本曲线有极限;古茗证明密度红利还能释放,但天花板近在眼前;茶姬证明高价值品牌在消费降级里扛得住,但增长神话尚未回归。
回到那张牌桌。规模决定能不能入场,效率决定座次。而2026年这份半年报之后,决定终局的是第三样东西:你到底是一家什么公司。
向左的蜜雪把茶饮做成了基础设施,向下的古茗把茶饮做成了零售网络,向右的霸王茶姬想把茶饮做成一个品牌。三条路都通向未来,新茶饮的战场才刚刚真正开局。



💬 评论区 · 行业热议