
新势力8月销量:零跑向上、鸿蒙向下、理想反弹
文 | 定焦One(dingjiaoone),作者 | 金玙璠,编辑 | 魏佳
9月1日,新势力车企照例交出8月成绩单。
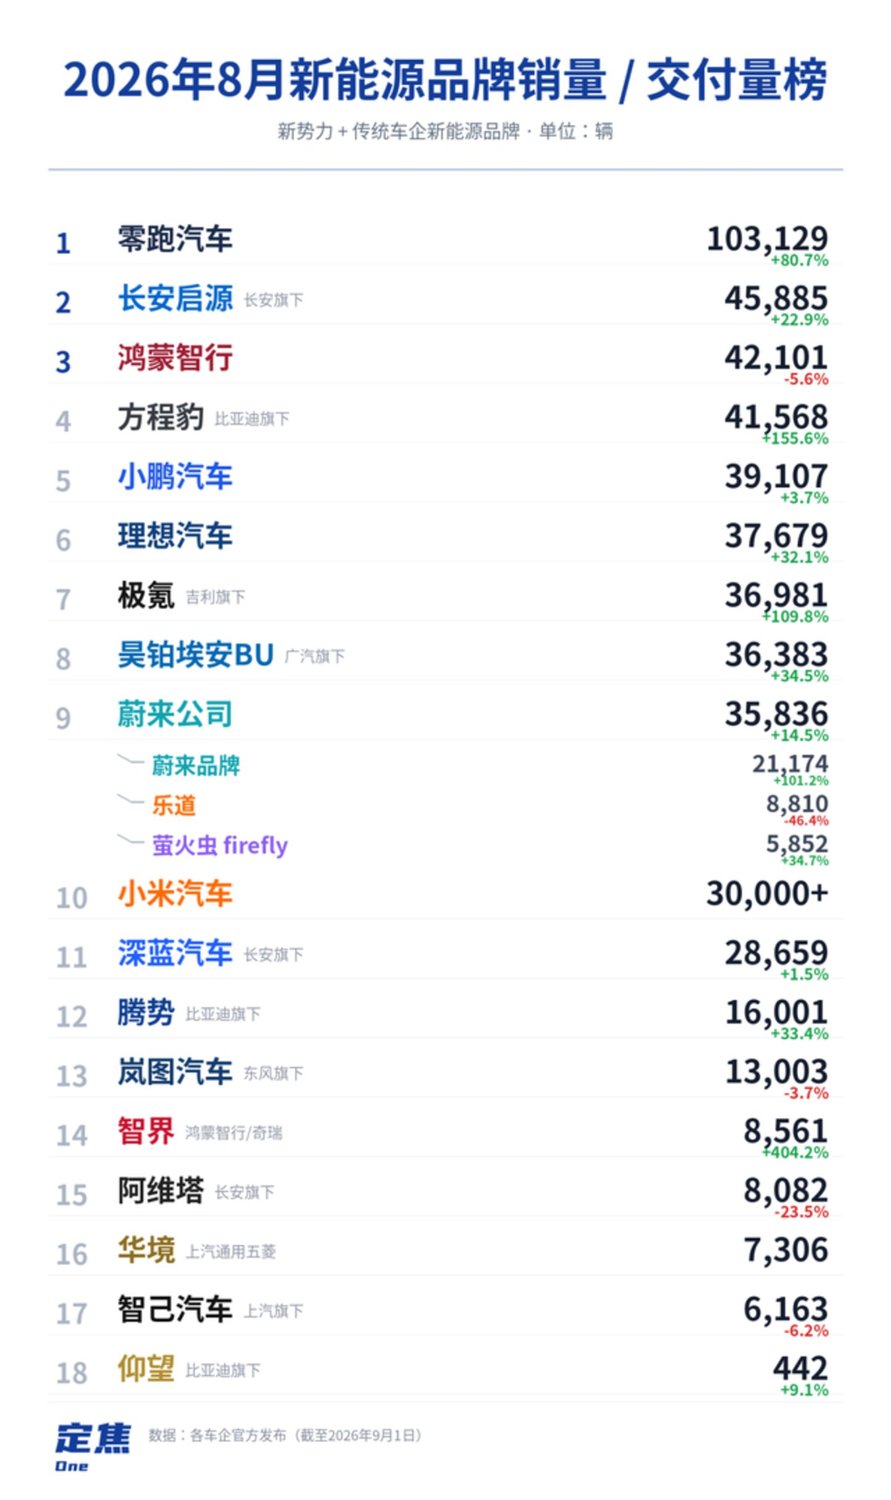
前两名已经连续三个月没有变化,中段的差距依然很小。
零跑以10.31万辆继续居首,鸿蒙智行交付4.21万辆,仍排第二;小鹏以3.91万辆位列第三。
理想交付3.77万辆,名次上升到第四。
蔚来公司交付3.58万辆,小米则只披露“超过3万辆”。
六家新势力由此形成了三个梯队,零跑单独处在**档,鸿蒙智行、小鹏、理想和蔚来集中在3.5万至4.2万辆,小米守在3万辆以上。
值得一提的是,鸿蒙智行的合作车企披露了8月销量数据。
基本对应问界的“赛力斯汽车”8月销量为2.07万辆,和7月基本持平;智界销量为8561辆,同比增长404.2%。
把范围扩大到传统车企,按头部车企披露的新能源销量口径,比亚迪8月销售43.34万辆,吉利新能源销售17.59万辆,奇瑞新能源销售12.09万辆。
头部传统车企乘用车的新能源业务已经达到十万至四十万辆级。
拆到品牌层面,传统车企旗下也有多家新能源品牌排在榜单前列。
3-4万辆竞争激烈,上了4万的有长安旗下长安启源(45885辆)和比亚迪旗下方程豹(41568辆);吉利旗下极氪(36981辆)、广汽旗下昊铂埃安BU(36383辆)在3万辆档。
再往下,深蓝(28659辆)接近3万辆;腾势(16001辆)、岚图(13003辆)处在1万至2万辆;阿维塔(8082辆)、华境(7306辆)和智己(6163辆)集中在6000至8000辆。
定位更高的比亚迪仰望销售442辆,体量与走量品牌不在一个区间。
传统车企和新势力的销量区间已经明显重合。
对新势力来说,即使月交付站上4万辆,也很难与同一梯队的品牌拉开差距。
接下来要看的是,新车能否持续贡献增量,现有车型能否守住销量。
01. 零跑站稳10万,鸿蒙智行继续回落
8月榜单的前两名没有变,但差距又被拉开了。
零跑交付103129辆,鸿蒙智行交付42101辆,两者相差约6.1万辆,比7月又扩大了约4800辆。
零跑连续第二个月站上10万辆,鸿蒙智行则从6月的年内高点连续回落了两个月。
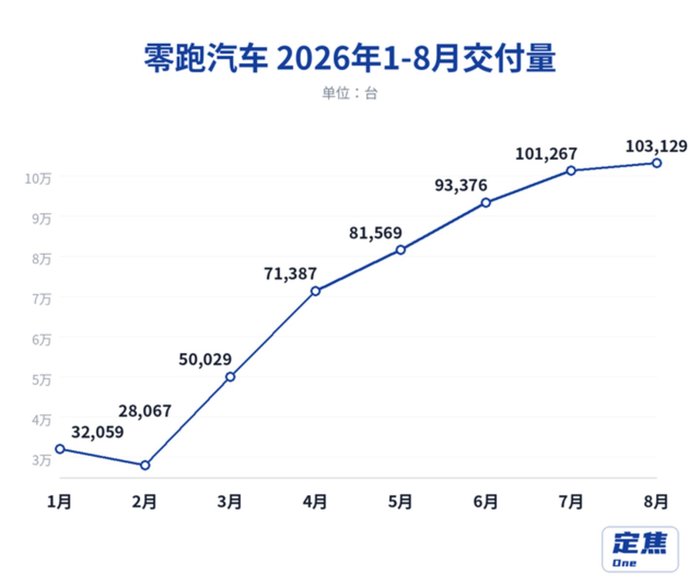
从3月到8月,零跑已经连续6个月环比增长,8月环比增长了1.8%,增幅逐渐收窄。
这个月,它的产品动作不少。
8月11日上市的A05继续向下覆盖6万至9万元价格带,把A系列从SUV扩展到轿车。
由于A05到月中才上市,8月交付里还看不出它的完整贡献。
此前更新的B01和B10,也在8月进入首个完整交付月。
再加上“818”购车权益,零跑仍在通过新车和促销争取增量。
零跑能够连续站上10万辆,核心是多个价格带已经有车型同时贡献销量。
A系列负责在10万元以下拿量,B、C系列守住主流价格带,D19尝试把价格往上抬,海外市场也提供了一部分增量。
几条产品线共同把销量撑了起来,也让零跑没那么依赖某一款车型。
今年前8个月,零跑累计交付560883辆。
如果按公司的百万辆目标计算,剩下4个月还要月均交付约11万辆。
这个门槛比8月高约6700辆。
规模扩大的同时,零跑还要处理低价车型放量与毛利率之间的关系。
上半年,零跑交付量增长60.8%,收入增长57.2%,公司净利润2.1亿元,但毛利率从14.1%降到11.7%。
如果A05等低价车型继续放量,零跑可以扩大销量,产品结构也会进一步偏向低价车型。
接下来,零跑一边要靠A系列等主力车型冲击目标,一边还要靠D系列提高均价。
排在第二的鸿蒙智行,8月交付42101辆,环比下降6.5%,同比下降5.6%,已经连续两个月回落。
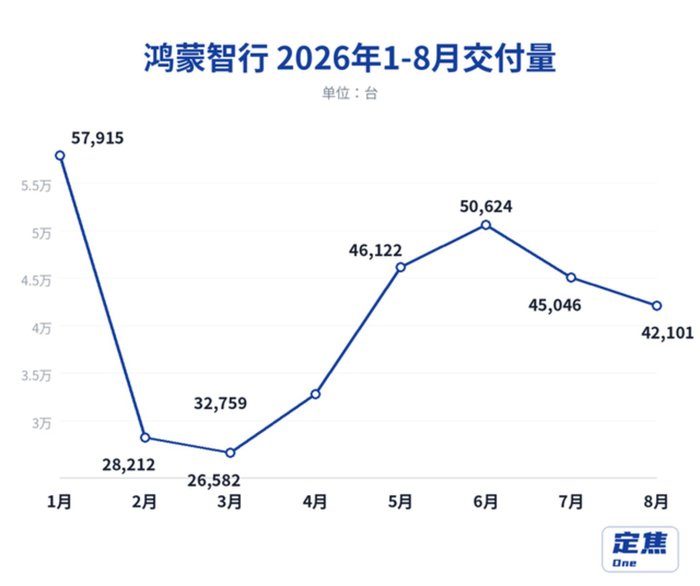
从6月的50624辆降到8月的42101辆,鸿蒙智行两个月少交付了8523辆,降幅接近17%。
累计增速也从上半年的18.6%降到前8个月的10.8%。
总量继续下降,但几个品牌的表现并不一致。
先看销量主力问界。
问界没有单独披露8月交付量,据赛力斯产销快报,“赛力斯汽车”(基本对应问界的生产销售主体)8月销量为20652辆,同比下降49.7%;7月为20480辆,环比增长不到1%。
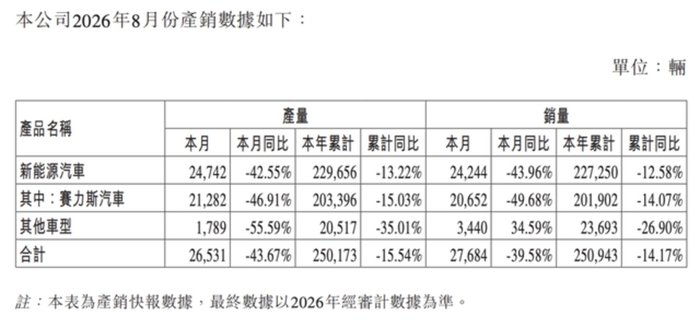
赛力斯8月产销数据
上半年,问界最重要的新品是M6。
M6在7月底披露上市97天累计交付突破4万辆,8月底又披露上市4个月累计交付突破4.5万辆。
全新M9等车型也在陆续交付,但赛力斯汽车8月总量仍在2万辆左右,说明问界的销量暂时还没被这些新车明显带起来。
再看智界。
奇瑞产销数据显示,智界8月销量为8561辆,同比增长404.2%;鸿蒙智行披露的智界V9零售交付量为8312辆,是当月的主力。
对于一款售价接近50万元的MPV来说,这个体量并不低。
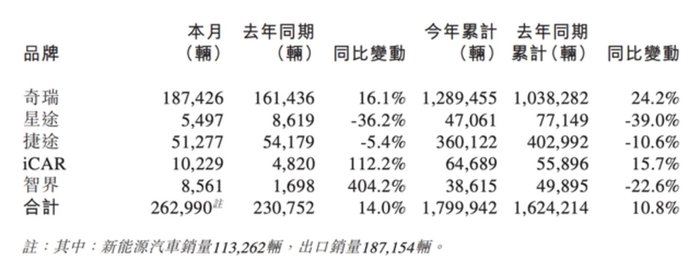
奇瑞汽车8月产销数据
不过,把时间拉长,智界前8个月累计销量为3.86万辆,同比仍下降22.6%。
智界整体能否恢复增长,还要看V9的销量能否延续,以及其他车型能否跟上。
8月上市的享界G9、尊界V800和V680,三款车上市24小时合计拿到8500张大定。
大定还需要继续转化成交付,而且三款车主要覆盖40万至100万元以上市场,对均价和品牌定位的影响比对销量的拉动更直接。
鸿蒙智行要把总量重新拉高,仍需要问界恢复增长、智界维持当前规模,并让尚界等品牌继续贡献销量。
按前8个月累计约32.8万辆估算,如果仍以年初提出的100万辆下限计算,剩下4个月需要月均交付约16.8万辆,接近8月的4倍。
相比完成全年目标,眼下更现实的问题是先把月交付重新拉回5万辆以上。
02. 小鹏守在4万,理想反弹
第三名小鹏和第四名理想只差1428辆,但两家8月的状态不一样。
一个小幅增长,一个从低点反弹。
小鹏从7月的38027辆涨到39107辆,环比增长2.8%,同比增长4%,连续两个月在4万辆附近。
理想从30468辆涨到37679辆,环比增长23.7%,同比增长32.1%,重新超过蔚来。
8月,小鹏GX交付7338辆,连续3个月环比增长;MONA L03进入首个完整交付月,G9L也在8月11日开启预售。
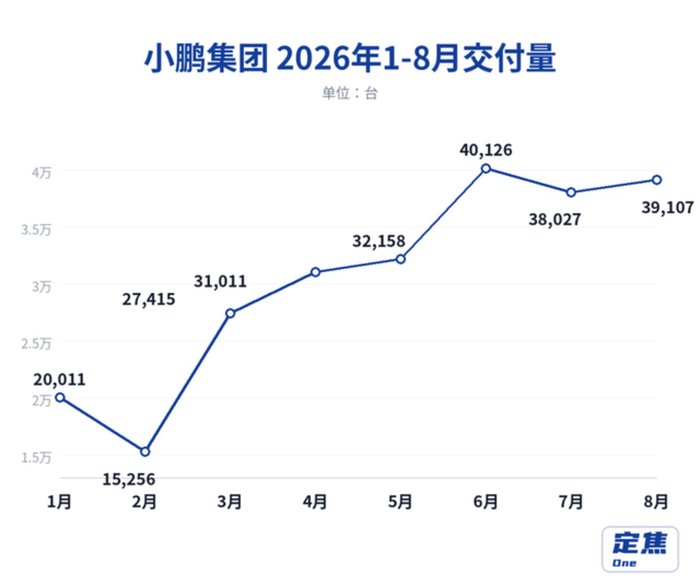
不过,小鹏8月总交付量只比7月增加1080辆。
新车已经贡献销量,但从总量看,其增量仍被其他车型的波动抵消了一部分。
从公司给出的三季度指引看,8月的表现基本符合预期。
小鹏预计三季度交付11.5万至12.1万辆,7月和8月合计交付77134辆。
9月交付3.8万至4.4万辆即可完成指引。
按这个口径,小鹏完成指引下限的难度不高,但总量还没有明显扩大。
二季度,小鹏交付量同比只增长0.1%,汽车业务毛利率从14.3%降到12.1%,净亏损由上年同期的4.8亿元扩大至13.4亿元。
L03要先把销量做起来,稳住市场位置,GX、G9L这些价格更高的车型,则要承担改善产品结构和汽车毛利率的任务。
两件事都做好,公司的经营情况才能明显好转。
理想完成这一轮产品换代后,销量开始恢复,8月回升到了3.7万辆。
7月中旬上市的新一代L6,在8月迎来首个完整交付月;L9、L8、L6三款增程主力也完成了换代。
与此同时,7月影响i6排产的大灯供应问题已经解决。
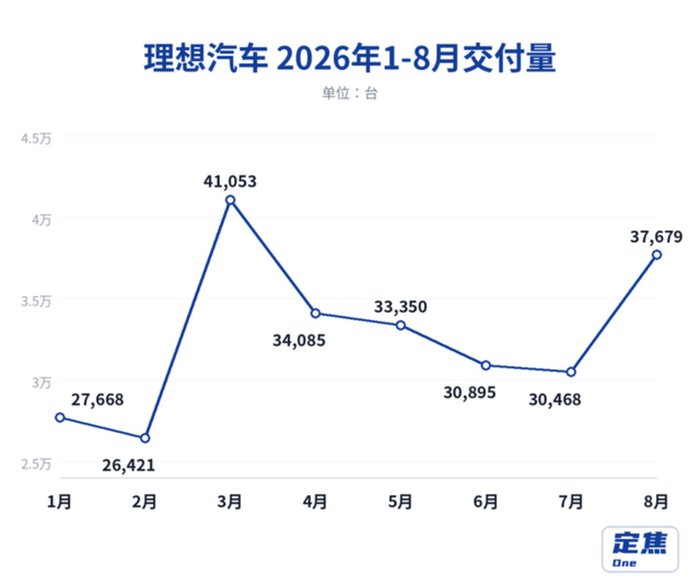
从月度走势看,理想自3月起已经连续4个月销量下滑,到7月降至3万辆出头。
8月是5个月以来**次环比回升,但交付量仍比3月低。
利润的修复还要慢一些。
理想二季度交付量同比下降11.5%,收入下降15.1%,车辆毛利率从去年同期的19.4%降到9.4%,单季净亏损17亿元。
新L9等高价车型让车辆毛利率较一季度有所回升,但距离去年的水平仍有不小差距。
三季度交付指引已经没有太大悬念。
7月和8月累计交付68147辆,9月只需交付约2.7万至3.2万辆,就能完成9.5万至10万辆的指引。
接下来更关注的是,8月的反弹能否变成4万辆左右的稳定水平。
这一轮换代先把增程车型短期缺量的问题解决了,纯电产品目前仍主要依靠i6。
新的MEGA和i9上市后,理想需要让多款纯电车型共同贡献销量,同时改善产品结构。
纯电销量和毛利率能否跟上,还要看后面几个季度。
03. 蔚来内部此消彼长,小米待澎程补量
蔚来交付35836辆,小米继续交付超过3万辆,两家都守住了3万辆级别,但都不算轻松。
蔚来已经连续两个月停在3.6万辆附近。
6月,蔚来一度交付4万辆,随后又回落到二季度月均3.6万辆左右的水平。
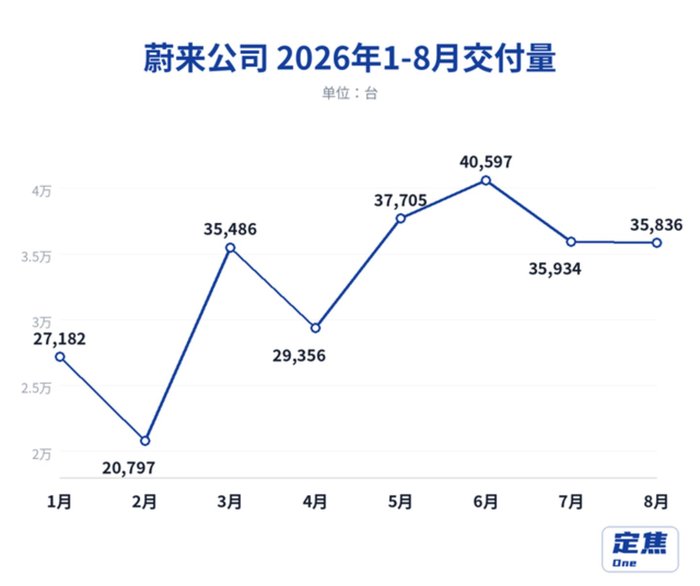
分品牌看,全新ES8大五座版7月开始交付后,蔚来主品牌继续稳定在2万辆以上,8月交付21174辆,比7月增加1166辆;萤火虫(5852辆)也维持在5800辆左右;乐道则从5月的12029辆降到8月的8810辆,连续3个月回落。
蔚来高端和小车两条产品线基本稳定,总量回不到4万辆,主要是因为承担规模任务的乐道仍在下滑。
从最新财报看,蔚来二季度的亏损同比明显收窄,整车毛利率从去年同期的10.3%提高到18.5%;当季净亏损5.28亿元,调整后净利润2610万元。
这轮改善更多来自主品牌和高价车型。
接下来,主品牌要继续守住毛利,乐道则要恢复增长、补上规模。
蔚来预计三季度交付10.8万至11.1万辆。
7月和8月合计交付71770辆,9月交付约3.62万至3.92万辆即可完成指引,难度不算大。
这一指引与二季度10.77万辆的实际交付量接近,意味着三季度会维持现有规模。
小米已经连续5个月交付超过3万辆,但月度走势没有持续向上。
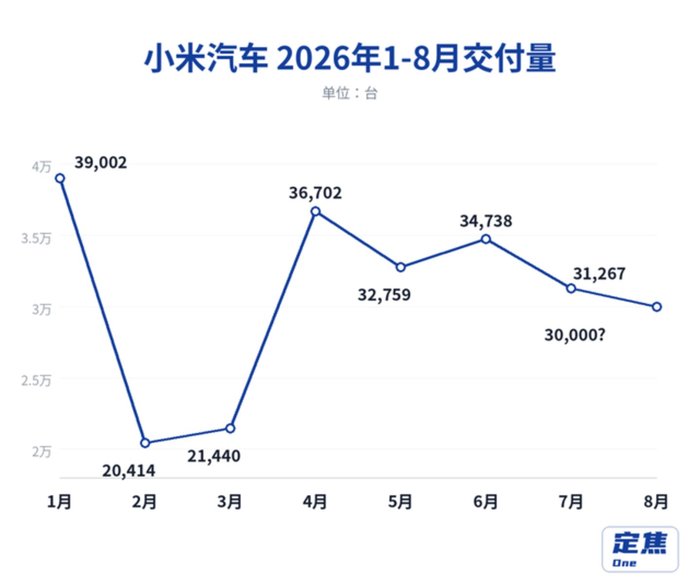
今年1月,小米交付3.9万辆。
受产品切换影响,2月和3月降到2万辆出头;新一代SU7交付后,4月回升至3.7万辆。
此后,月交付一直在3.1万至3.5万辆之间波动。
8月披露“超过3万辆”,目前无法确认是否较7月回升。
今年以来,小米守住了3万辆的销量下限,但4月新一代SU7集中交付后,现有两款车的组合并没有把月交付推上新的台阶。
全年目标和现在的交付速度,差得还远。
按乘联会零售口径,今年前8个月,小米至少交付24.63万辆。
对照55万辆全年交付目标,剩下4个月月均仍需约7.6万辆,接近今年单月最高销量的两倍。
如果SU7和YU7继续维持二季度月均3.5万辆左右的水平,小米每个月仍需增加约4.1万辆交付,才能接近全年目标。
因此,澎程承担的任务很明确:N70和N90既要通过增程和家庭SUV打开新的用户市场,也要在9月上市后迅速形成规模交付。
04. 结语
8月不缺新车和购车权益,但多数新势力想继续把交付量往上推,已经没那么容易了。
把视角放到整个行业,新能源替代燃油车的趋势还在,车市总量增速却已经放缓;传统车企和新势力同时增加品牌和车型,相近价格带里的竞争者越来越多。
新品和降价仍能换来订单,但其中更多是品牌之间的存量份额争夺。
这种压力已经反映在半年报里。
降价和购车权益压低了终端成交价,部分原材料及零部件成本又在上涨;与此同时,新车型研发、多品牌运营和渠道扩张还会增加费用。
销量增长未必带来毛利率改善,亏损也未必同步收窄。
后续如何破局?有关注新能源的投资人对「定焦One」表示,产品效率和盈利能力其实是一个问题。
增加车型可以扩大覆盖面,也可能带来价格和用户重叠。
因此,车企不仅要让不同产品形成明确分工、延长主力车型的稳定销售周期,还要通过共享平台和零部件、提高产能利用率、控制营销与渠道成本,降低从研发到销售各个环节的支出。
上游成本波动时,供应链管理和产品定价也要及时跟上。
海外市场确实有机会,但各家进展差别很大。
部分车企已经在海外拿到一定销量,更多公司还在试水,找渠道、建团队。
适应当地法规、搭建销售和售后体系、调整供应链都需要时间和投入,海外很难马上补上国内市场的缺口。
这种局面也在改变资本市场评估新势力的方式。
电动化和智能化曾经让市场按照科技成长公司的逻辑看待它们;但随着行业进入规模和利润兑现阶段,市场开始更看重毛利率、现金流和供应链效率。
与此同时,资金和市场注意力向AI集中,一些新势力也开始强调AI、机器人和具身智能。
AI可以改善智能驾驶和座舱体验,也可能提高研发、生产和销售效率;机器人业务则需要更长的研发和商业化周期,还会增加投入。
这些投入转化为稳定业务需要时间,在此之前,汽车主业仍要承担销量和盈利任务。
月度交付排名只反映车企当下的位置。
车企能不能走出平台期,还要看国内业务能不能赚钱、海外销量能不能做起来、AI投入能不能落到具体产品上并带来收入。
*题图来源于零跑汽车官方微博。



