
2026中国儿童青少年功能型镜架消费洞察白皮书
近视防控持久战 · 镜架从配件升级为专业品类
| 摘要 · 核心洞察
规模 儿童青少年近视仍具有规模大、低龄化、长期化特征,防控正从一次性矫正走向贯穿成长期的持续管理。离焦镜片加速普及,稳定佩戴与光学对位成为关键变量,镜架升级为具备独立价值的专业品类。
决策 31-40岁年轻父母是核心决策人群,对专业适配关注度提升,愿意支付更高价格,但佩戴移位等问题仍在影响防控效果,行业缺乏统一、易懂的专业评价标准。
未来 功能复合、智能融合与个体适配是产品端三条主线,渠道从“卖货”走向“服务共建”,未来竞争是产品、技术、数据与渠道的系统能力竞争。
01 市场现状:近视问题严峻,镜架价值加速独立
近视越来越“低龄化”,防控正变成一场持久战 —— 2024年国内儿童青少年近视率降至50%,但6岁儿童近视率已达11%。小学生、初中生、高中生近视率分别为34%、70%、81%,均高于2030年防控目标。预测16-18岁高度近视率将从2001年的7%升至2050年的22%。70%儿童日均近距离用眼超过4小时,90%家长愿为防控投入更多。
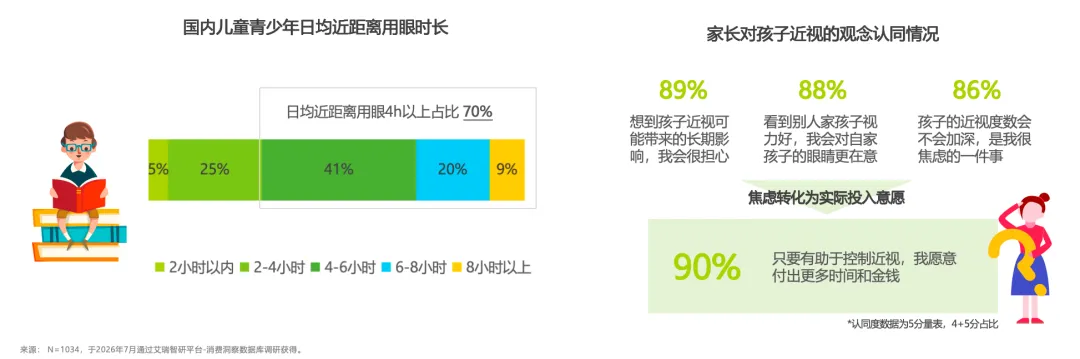
离焦镜片普及,让镜架从“配件”变成“专业品类” —— 离焦镜片销量渗透率预计从2024年的6%升至2029年的15%,镜架下滑或偏移将导致离焦区投影偏离,防控效果大打折扣。2026年上半年“戴不住、下滑”话题热度同比+26%。镜架已占儿童青少年眼镜市场约30%,61%有经验的家长更看重镜架专业度。稳定性、适配性、安全性、协同度成为核心方向。

02 消费洞察:家长愿为专业买单,但佩戴问题仍频发
有经验的家长,愿意为“专业”多花钱 —— 82%家长愿意为精准适配或个性化定制镜架支付更高价格,当前溢价以“多付10%以内”为主。31-40岁家长占64%,46%本次非**副眼镜,对下滑、压鼻等敏感度更高。
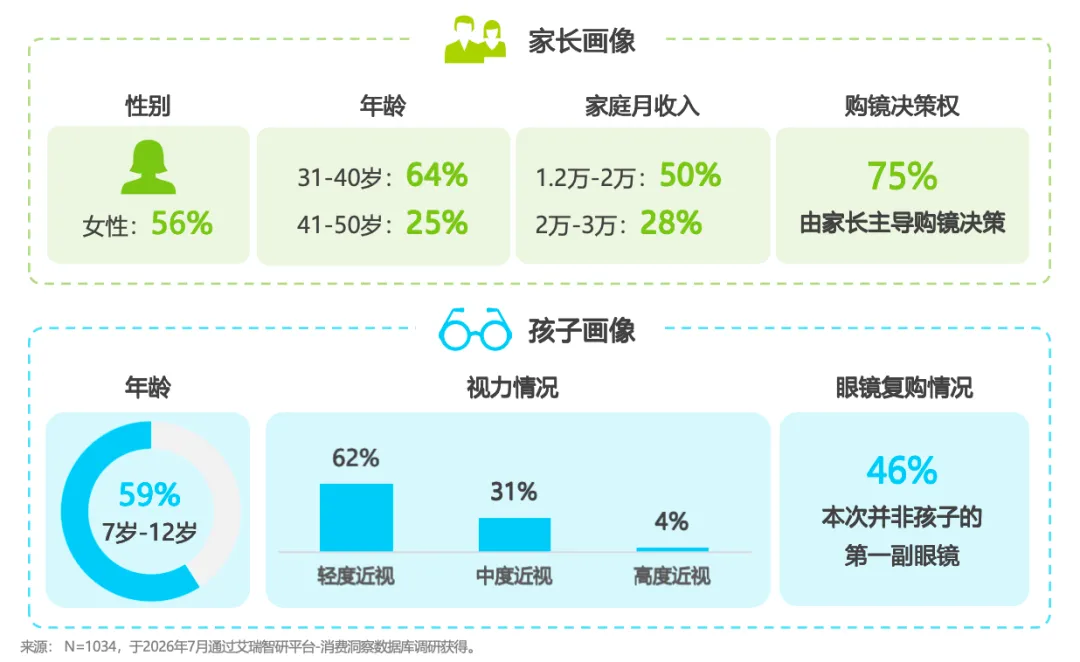
专业适配被看重,但“戴不稳”仍是常见痛点 —— 86%的家长表示孩子佩戴存在痛点,24%遇到过“镜架偏移导致镜片没戴在正位”。专业镜架必备特征:轻量化、耐冲击、可调节、稳定镜眼距。但“太重压鼻”“运动滑落”“下滑跑位”高频出现,16-18岁孩子中“偏移未对正”比例达39%。适配失效正从舒适度问题演变为防控效果问题。
03 专业化现状:标准仍缺统一抓手,能力缺口需协同补齐
镜架越“专业”,越难被家长看懂 —— 儿童镜架专业性分三层:底线合规(国标)、佩戴体验(可感知)、光学适配(需验配)。光学层最难验证,却成为品牌专业能力核心。行业缺少统一、易懂、可核验的评价语言。
参数化验配开始出现,但没有一家企业能“单打独斗” —— 88%的家长认为镜眼距与光学中心精准对位重要。功能型镜架专业化从结构工程延伸到光学工程,需要临床机构、高校、科技企业多方协同。面部与用眼数据长期采集,临床效果观察,智能化算法连接,均需协同共建。
04 趋势展望:从单点竞争走向系统能力竞争
功能复合、智能融合、个体适配,三条主线并进 —— 67%的家长对用眼行为监测感兴趣,80%重视镜架随成长调节。运动抗冲击、学习舒适、生活主动佩戴,功能复合成常态;智能眼镜覆盖佩戴时长、用眼距离等;个体适配走向参数化设计。
渠道竞争,正从“卖货”走向“陪伴式服务” —— 儿童眼镜93%成交在线下,渠道角色升级为验配培训、复查支持、临床协同。眼科医院/视光门诊话语权持续放大。
未来的护城河,是系统能力,不是单一爆品 —— 产品能力、技术积累、数据验证、渠道服务四类长期能力,决定企业能否穿越周期。单一新品或营销投入难以建立优势,持续把儿童需求转化为产品设计、跨年度技术路径、真实数据反馈,以及专业渠道交付能力,才是真正稀缺。
📊 整体分析(500字内)
白皮书揭示儿童青少年近视防控正经历结构性转变:离焦镜片技术普及使镜架从附属品跃升为防控效果的关键变量。市场端,近视低龄化与高度近视风险并存,家长付费意愿强烈但专业认知仍存缺口,86%的佩戴痛点表明“专业适配”尚未被有效兑现。行业端,三层专业化体系中光学适配层缺乏统一评价标准,参数化验配虽有实践但未形成公共尺度,且企业难以单打独斗,需跨领域协同。趋势上,功能复合、智能监测、个体参数化设计三条主线并行,渠道从铺货转向服务赋能,最终竞争将围绕数据、技术、产品、渠道的系统能力展开。整体而言,镜架行业正从“卖产品”迈向“管近视”的生态竞争,标准化与协同创新是破局关键。
🧩 核心问题解决方案 · 执行方式 & 验收模型
核心问题: 镜架佩戴偏移导致离焦区对位失准,影响防控效果;行业缺乏统一专业评价标准,家长难以辨别。
执行方式: ① 建立“光学对位参数化”验配流程,联合视光机构推广镜眼距、光学中心测量标准;② 研发智能镜架内置微传感器,实时监测佩戴位置及偏移提醒;③ 联合高校制定儿童镜架分级标准(基础/体验/光学),并上线可视化查询工具;④ 渠道端开展验配师认证与复查服务,构建“验配-交付-追踪”闭环。
验收模型: ① 6个月内试点城市佩戴偏移投诉率下降30%;② 智能镜架样品测试中光学对位保持率≥95%;③ 家长对“专业镜架”认知准确率提升至70%以上(调研);④ 合作渠道复查率≥60%,且镜架调整后离焦区对位合格率≥90%。


💬 评论区 · 家长/行业声音