当前位置:
未来20年(2026–2045)中国房价走势分析报告

未来20年(2026–2045)中国房价走势分析报告

从“短缺溢价”到“过剩分化”:人口坍缩、技术替代、持有成本上升与租售比修复下的价值重估

2026-09-16 15:00
二维码
6
未来20年(2026–2045)中国房价走势 · 深度报告
📌 来源 · 虎嗅APP / 微信公众号markzou的笔记 ©  

未来20年(2026–2045)中国房价走势分析报告

从“短缺溢价”到“过剩分化”:人口坍缩、技术替代、持有成本上升与租售比修复下的价值重估
📄 宣传标题
未来20年中国房价走势分析报告:人口坍缩、技术替代与持有成本上升下的过剩分化
📌 宣传副标题
核心结论:越来越少的人接越来越多的房,越来越贵的持有配越来越弱的增值
🔑 核心关键词
人口坍缩, 技术替代, 持有成本, 租售比, 断供法拍, 遗产房, 高层贫民窟, 日本镜鉴, 周期嵌套, 结构性分化
📝 文章详情页描述
基于国家统计局、NIFD、IFR、CTBUH等权威数据,从人口、技术、供需、持有成本、租售比、国际镜鉴六维框架,推演2026–2045年中国房价分能级走势。核心矛盾:主力购房人群收缩、AI与机器人替代岗位、遗产房持续涌入、法拍房高位堰塞、租售比远低于国际合理区间,房价缺乏趋势性反转基础。
📋 文章摘要
未来20年中国房地产从短缺转入过剩分化。人口坍缩、技术替代、持有成本上升、租售比偏低四重力量驱动。一线核心抗跌修复,弱能级城市长期阴跌、流动性枯竭。断供率升至3.7%,法拍挂拍71.9万套,折价率74.1%。居民杠杆率回落至59.4%,房贷连续11季度负增长。租售比仅2.4%,远低于国际3.3%–5%合理区间。建议低杠杆、分能级、回避弱能级流动性陷阱。

📊 整体内容总结 · 思维导图

人口坍缩:主力购房人群3.8亿→3.2亿
技术替代:AI/机器人/无人设备压制收入
持有成本:折旧+房产税+高层运维
未来20年房价走势
租售比:仅2.4%,远低于国际合理区间
债务显性化:断供率3.7%,法拍折价74%
结构性分化:一线企稳,三四线阴跌
3.7%
2025年全国平均住房断供率(2022年仅1.6%)
71.9万套
2025年法拍房挂拍量 · 平均折价率74.1%
2.4%
中国百城租金回报率 · 一线仅1.5%–1.9%

一、人口视角:需求侧的长期坍缩

人口是房地产最长周期、最不可逆的变量。结合已完成的《人口趋势全景分析》与最新官方数据:

·自然增长转负已4年:2025年出生792万、死亡1131万,自然减少339万;自然增长率−2.41‰(国家统计局2026-01)。

·主力购房人群收缩:25–45岁购房主力约从2025年3.8亿降至2040年不足3.2亿;适婚人口约从2.95亿降至2035年2.05亿。

·死亡高原开启:1962–1973婴儿潮正迈入高龄,年死亡人口将从2025年1131万,于2040年前后明显跃升至1700–1900万,并持续数十年“高原期”而非尖峰。
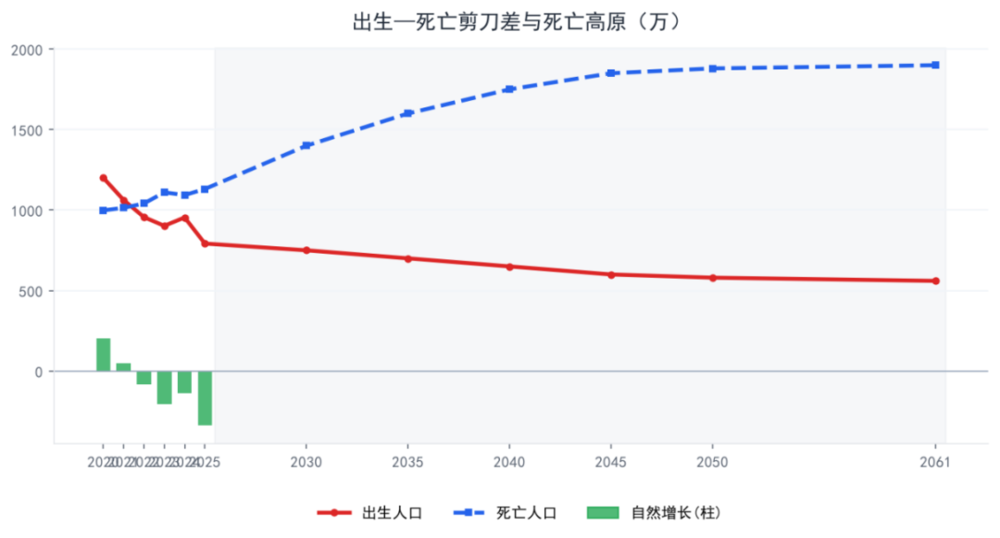
图1 出生—死亡剪刀差与死亡高原

图1 出生—死亡剪刀差与死亡高原(2020–2061)

三、供需视角:从短缺到过剩的逆转

销售面积4年缩水过半,而待售库存仍处高位、二手房挂牌突破4500万套——这是典型的“量价齐跌+库存堰塞”。2025年新建商品房销售额83,937亿元,同比下降12.6%;个人按揭贷款12,852亿元,同比−17.8%。
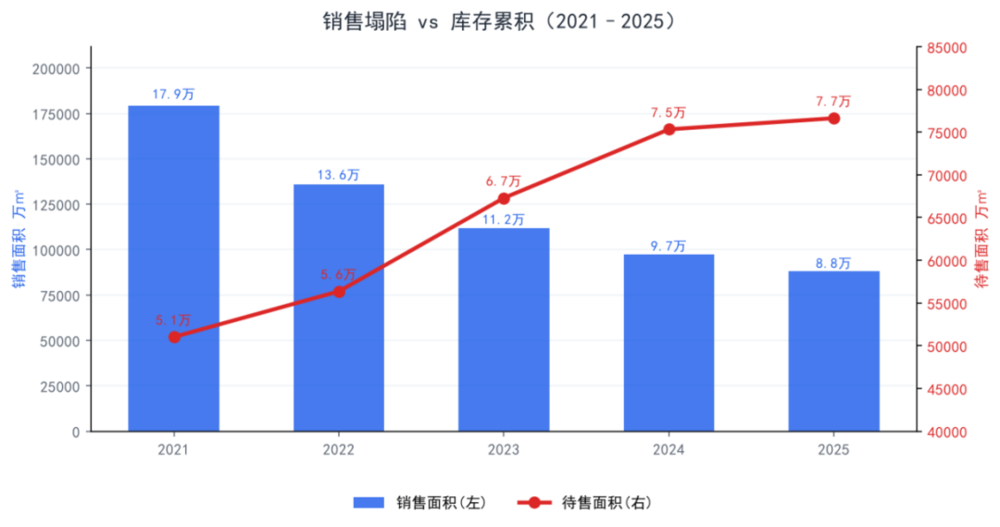
销售塌陷vs库存累积

销售塌陷vs库存累积(2021–2025)

五、断供与法拍:债务风险的显性化及其对房价的冲击

断供率快速抬升:克而瑞《2025年中国城市住房断供率研究》显示,全国平均住房断供率从2022年的1.6%升至2025年的3.7%;部分三四线城市已超5%。

法拍房挂拍量2023年达峰约79.6万套,2025全年71.9万套,平均折价率74.1%,清仓率仅23.5%。
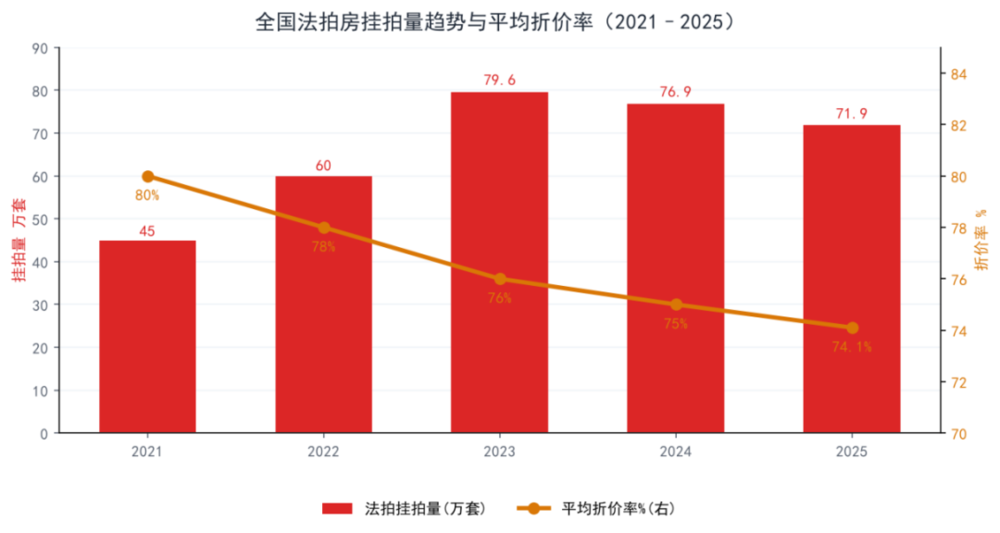
法拍房挂拍量趋势与折价率

全国法拍房挂拍量趋势与平均折价率(2021–2025)

七、租售比:房价回归的“锚”

租金回报率是衡量房产作为资产是否值价的**标尺。中国百城租金回报率仅2.4%,一线1.5%–1.9%,显著低于国际合理区间(3.3%–5%)。
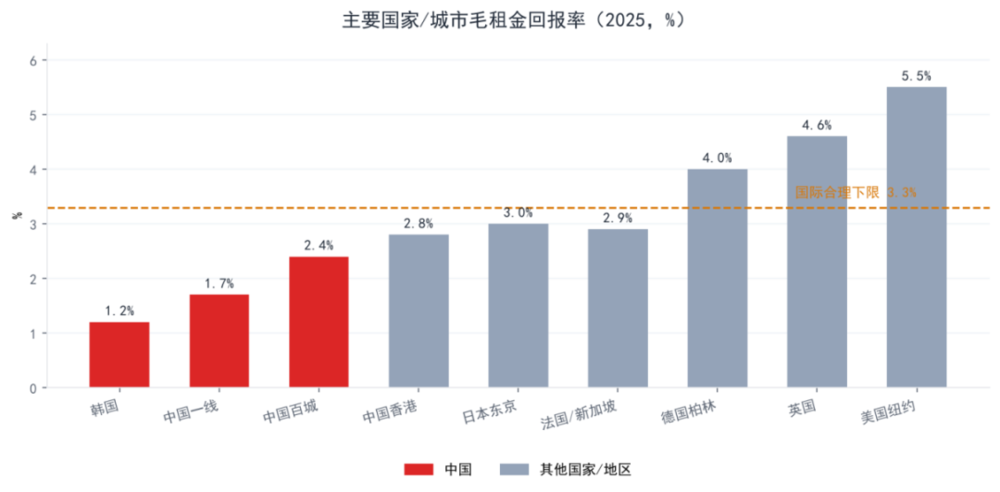
主要国家/城市毛租金回报率对比

主要国家/城市毛租金回报率对比(2025)

九、高层与超高层:数量对比与长期影响

中国是全球高层建筑**大国。高层民用建筑(>27m)约115万+栋,超高层(>100m)约5,000+栋,150m+摩天大楼3,500栋,均居全球**。
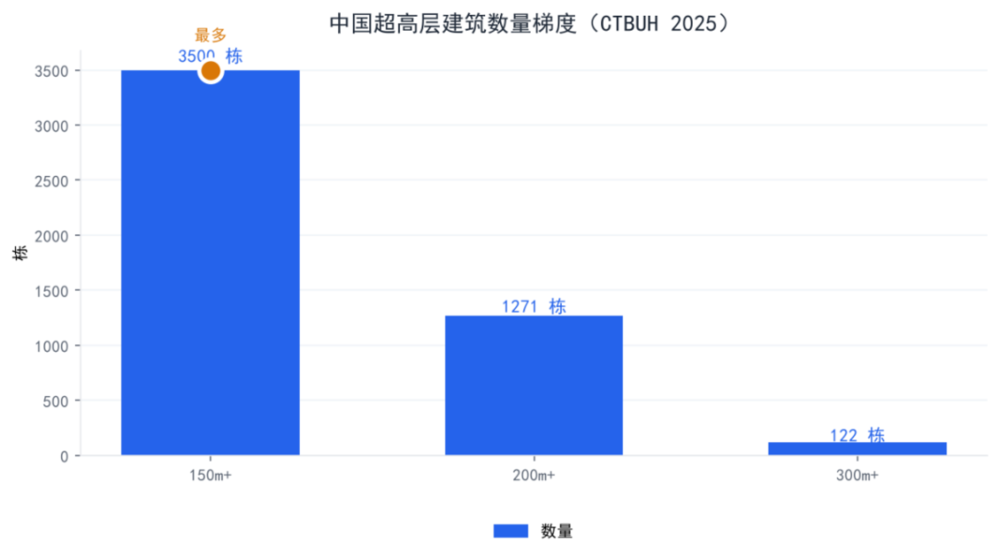
中国超高层建筑数量梯度

中国超高层建筑数量梯度(CTBUH 2025)

十三、20年走势情景推演(分能级)

一线核心:2026–2030小幅下探,2031–2040企稳,2041–2045温和修复。强二线:震荡筑底、弱修复、随产业分化。三四线/县城:持续阴跌、流动性枯竭、折价出清。
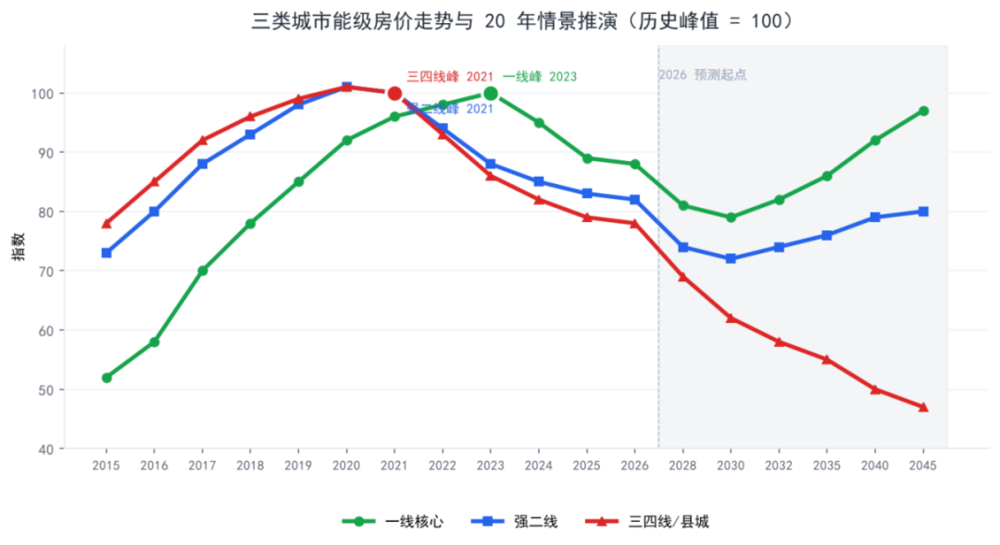
三类城市能级房价走势与20年情景推演

三类城市能级房价走势与20年情景推演(2015–2045)

🔍 整体内容分析

本报告以六维框架系统解构了中国房价的长期趋势,其核心洞察在于:房地产的定价逻辑已从“短缺溢价”彻底转向“过剩分化”。报告最有力的论证在于将人口、技术、持有成本与租售比串联成一条闭环——主力购房人群坍缩与遗产房涌入形成供需剪刀差,AI与机器人替代蓝领/白领岗位压制收入预期,而高层折旧与房产税预期则推高持有成本。三者共同指向同一个结论:在租金回报率修复至资金成本之前,房价缺乏趋势性反转基础。

值得肯定的是,报告并未陷入“崩盘论”的情绪化叙事,而是通过国际镜鉴(日本、美国、香港)和历史周期嵌套,指出更可能的是“慢出清+长筑底”。同时,报告对断供与法拍的数据校准尤为关键:断供率3.7%、法拍折价74.1%并非孤立的金融风险,而是债务端对价格下行的“加速器”。

然而,报告也存在一定局限:对技术替代的速度假设偏线性,未充分讨论新职业创造与区域人口再集聚的可能。但总体而言,这是一份数据扎实、逻辑自洽的预警性研究,其“分能级、低杠杆、控流动性风险”的结论对家庭资产配置具有现实指导意义。

⚙️ 核心问题解决方案 · 执行方式 · 验收模型

💡 解决方案

1. 个人与家庭:低杠杆,避免在弱能级城市持有非自住房产;优先配置一线核心或强二线优质资产。2. 政策端:加快租售比修复,通过城市更新提升老旧高层运维效率;有序推进房产税立法,稳定预期。3. 金融机构:对断供与法拍风险提前压力测试,避免低价抛售形成踩踏。

📋 执行方式

· 家庭:每年评估持有房产的租售比与现金流,剥离净收益为负的资产。· 地方政府:控制土地供应节奏,将库存去化周期纳入考核。· 监管层:建立法拍房与遗产房入市监测机制,防止供给堰塞。

✅ 验收模型

· 短期:断供率不再攀升,法拍清仓率回升至40%以上。· 中期:一线租金回报率接近10年期国债收益率,租售比进入1:300以内。· 长期:人口净流出城市房价收入比回归合理区间,房地产对经济的拖累趋于温和。

💬 评论区 · 10条精选

1
“分析得太透彻了,人口和租售比确实是硬约束,一线核心还能扛,老家县城的房子真得早做打算。”
2
“法拍房数据触目惊心,我们小区已经有好几套法拍房挂出来了,价格直接拉低小区均价。”
3
“AI和机器人替代蓝领岗位这点深有体会,物流园现在分拣都是自动化,司机需求少了很多。”
4
“高层住宅以后真的是大问题,电梯更换费用高,物业费收缴率低,完全同意高层贫民窟的风险。”
5
“租售比2.4%太真实了,我出租的房子算下来要40多年才能回本,还不如存定期。”
6
“报告说死亡高原2040年才来,但身边继承房产的案例已经越来越多了,供给确实在增加。”
7
“日本失去的三十年就是前车之鉴,东京地价到现在都没回到峰值,我们得有长期心理准备。”
8
“一线核心还是稳,但强二线内部分化会很大,产业和人口决定一切。”
9
“居民杠杆率59%还是偏高,身边提前还贷的人很多,大家都不敢加杠杆了。”
10
“很理性的长文,没有贩卖焦虑,而是用数据和框架说话,收藏了。”
本内容来源于网络 · 原文链接 · 观点仅代表作者本人,不代表虎嗅立场。
昵称:
内容:
验证码:
提交评论
评论一下
推荐文章 更多

共746页

到第 页

电话
13360508085
微信
微信
1336508085
在线
人工
在线客服系统
