
公告
四年四战IPO,顶流艺人王一博也带不动SKG?
未来穿戴四闯IPO:王一博也带不动,大额分红与经销商撤退成焦点 上市前景依旧充满不确定性,外包加深、第二曲线难扛增长大旗
2026-09-28 01:00
⚡ DoNews · 36氪授权发布 ⚡
🔥 未来穿戴四闯IPO:王一博也带不动,大额分红与经销商撤退成焦点
上市前景依旧充满不确定性,外包加深、第二曲线难扛增长大旗
未来穿戴SKGIPO港股王一博颈椎按摩仪外包代工经销商撤退大额分红第二曲线
描述:未来穿戴(SKG)四年内四次冲击IPO,从A股转战港股,营收增长但净利润停滞。外包占比超六成,经销商数量腰斩,2025年分红1.99亿超净利润,同时银行借款激增至2.2亿。肩颈舒缓设备销量三连降,第二曲线毛利率偏低,上市动机与成长性受质疑。
摘要:未来穿戴凭借SKG颈椎按摩仪走红,王一博、张凌赫代言,但科创板属性不足导致A股上市折戟。转战港股后,招股书显示营收增长而净利原地踏步,外包比例攀升至66.1%,线上经销商从77家锐减至37家。实控人夫妇通过分红累计获5.36亿元,公司却边举债边分红。肩颈产品销量连续三年下滑,筋膜枪等低毛利品类难撑第二曲线。
🧠 核心脉络 · 思维导图
IPO四战
创业板→北交所→港股,屡败屡战
外包加深
外包销量占比66.1%,质保开支上升
经销商撤退
线上经销商77→37家,价格失控
边举债边分红
2025分红1.99亿,借款增至2.2亿
业绩焦虑
营收增但净利停滞,毛利率下滑
第二曲线弱
筋膜枪毛利率44.4%,手表仅25.2%
明星代言
王一博、张凌赫,综艺植入
监管关注
深交所问询分红必要性
近日,未来穿戴再度向港交所递交招股书,重启港股IPO进程。这家凭借网红颈椎按摩仪品牌SKG出圈的健康科技企业,四年间已四次冲击资本市场,此前三次尝试均折戟而归。
未来穿戴的上市执念颇深。2022年6月,未来穿戴向深交所创业板递交招股书,在历经两轮问询后,受业务定位不够清晰、募资用途遭到质疑等多重问题掣肘,于2023年7月主动撤回申报材料,其首次A股上市尝试就此折戟。
但上市计划并未就此搁置。2024年8月,未来穿戴挂牌新三板并随后启动北交所上市辅导备案,试图选择门槛相对更低的路径登陆资本市场。然而仅仅一年后,未来穿戴便以“战略调整”为由终止了上市辅导,又在同年11月完成新三板摘牌,北交所上市计划宣告作罢。
A股两条上市通道接连遇阻,未来穿戴转而将目标投向港股市场。2025年12月,未来穿戴首次向港交所递交招股书,但未能在六个月有效期内完成上市聆讯,首份招股书自动失效,第三次上市尝试再度搁浅。
两次 A股上市尝试受挫,核心争议集中在未来穿戴的科创属性。SKG赖以成名的TENS低频脉冲技术,并非未来穿戴**发明。事实上,该技术早已在医疗康复、理疗设备领域应用多年,技术壁垒相对有限。未来穿戴的创新,更多体现在产品工程化改良与应用层面。
如今,更新财务数据后,未来穿戴再度向港交所发起冲刺。几番闯关失利之后,这一次能否如愿叩开资本市场的大门?
01. 外包加深与经销商撤退
近年来,未来穿戴的营收始终保持着增长态势。
根据招股书,2023年至2025年,未来穿戴的营收分别为10.46亿元、10.45亿元和12.18亿元,2026年前五个月,其营收为6.46亿元,同比增长51.96%。可见,即便近几年消费环境充满了不确定性,但未来穿戴的营收依然保持着较强韧性。
相比营收的亮眼表现,未来穿戴的净利润却近乎原地踏步,增长速度缓慢。2023年至2025年及2026年前五个月,未来穿戴的净利润分别为1.27亿元、1.35亿元、1.32亿元和0.62亿元。值得注意的是,尽管2026年前五个月净利润增速达到30.08%,但显著低于同期营收增速,核心诱因是销售及营销开支大幅增加压缩了盈利空间,同时产品结构变化使得毛利率走低。
一位行业人士向DoNews表示,“SKG所处行业门槛并不高,想要维持品牌热度,就得持续砸大钱做营销,包括找明星代言、投放综艺广告等。王一博、张凌赫都曾是SKG代言人,并且SKG还把产品植入了《乘风破浪的姐姐》《王牌对王牌》等热门综艺。”
该行业人士分析认为,未来穿戴的产品结构变化,并不是主动的战略升级,而是更像增长焦虑催生的防御性调整,其本质是在核心单品增长触顶、渠道效率下降的背景下,被迫依靠低毛利新品类勉强维系营收规模的增长。
未来穿戴依靠低毛利新品类拉动营收增长的策略,是建立在一套高度外部化的生产体系之上。
招股书显示,未来穿戴的大部分产品主要通过外包代工完成,外包商品包括部分智能舒缓穿戴设备、睡眠枕及筋膜枪。2023年至2025年及2026年前五个月,外包商品的销量占比分别为27.8%、43.6%、53.8%和66.1%,呈现持续攀升态势。三年时间,这家自称拥有完备生产体系的健康科技企业,把三分之二以上的销量外包给了第三方制造商。
值得一提的是,这种轻资产运营模式虽然能够帮助未来穿戴快速测试和推出新品类,但也削弱了其对生产环节的把控能力。2023年至2025年及2026年前五个月,未来穿戴用于履行法定质保义务的质保开支,分别为60万元、440万元、230万元和150万元,质保开支已远高于2023年的水平。
在制造端选择放手的未来穿戴,在销售渠道端亦是如此。未来穿戴的销售渠道长期由经销商主导。2023年,经销渠道收入占比高达90.8%,2024年回落至88.1%,2025年进一步降至80.9%,2026年前五个月为78.4%。尽管占比持续下行,但未来穿戴对经销渠道的高度依赖并没有发生根本性改变。
具体而言,未来穿戴的线上经销商数量从2023年的77家锐减至2026年前五个月的37家,数量近乎腰斩。经销商退出节奏变化同样值得关注,2023年终止合作的线上经销商为17家,2024年激增至41家;终止合作的线下经销商,则由2023年的21家上升至2024年的42家,2026年前五个月进一步增加至63家。2024年,未来穿戴还终止了与一家全国性大型分销商的合作。经销商加速离场,在一定程度上反映出未来穿戴销售渠道的稳定性有所欠缺。
“经销商选择退出,根源在于价格体系的失控。就拿同一款产品来说,线上、线下售价能相差数百元,闲鱼上甚至有批发商以低于正常售价近千元的价格甩货。经销商的利润不断被侵蚀,退出是很正常的事情。不过,经销商数量持续收缩,会反过来冲击未来穿戴的销售渠道,容易形成负向循环。”上述行业人士说道。
02. 边举债上市边大额分红
未来穿戴再度冲刺港股IPO,投资者最为关注的争议点,集中在2025年度的分红与债务问题。
招股书披露,未来穿戴在2025年向股东宣派股息1.99亿元,并于2025年9月至10月完成支付。值得注意的是,这一年未来穿戴的净利润只有1.32亿元,此次派息金额达到了净利润的1.51倍。
股权结构显示,未来穿戴实控人为刘杰、徐思英夫妇,二人通过直接及间接持有85.94%的股权。按此持股比例计算,1.99亿元分红中约1.71亿元流入了夫妇二人的腰包。
事实上,这并非未来穿戴**次赶在IPO申报节点前突击分红。2020年至2021年及2022年上半年,也就是未来穿戴向深交所创业板递交招股书前,其分别向股东宣派股息1.55亿元、1.60亿元和5000万元,合计派息3.65亿元。而2020年和2021年,未来穿戴的净利润分别为1.43亿元和1.32亿元,同期派息金额均超过了净利润。
当时,刘杰、徐思英夫妇合计直接及间接持有未来穿戴93.07%的股权。按此计算,夫妇二人共获得了3.397亿元的分红。
这笔大额分红,直接引起了深交所的注意。在首轮问询中,深交所要求未来穿戴“结合日常经营资金需求、募投项目资金需求等情况,说明大额现金分红的必要性”。在第二轮问询环节,又再次就“关于大额现金分红与资金流水核查”进行追问。
对此,未来穿戴在问询回复中称,“综合考虑前期股东增资投入、个税款项缴纳及未来一至两年股东资金需求”。简而言之,就是公司不缺钱,股东有需求,分红是合理的资源配置。
到了2023年,未来穿戴再次向股东宣派股息3000万元,且该笔款项已于当年完成支付。本次派息中,刘杰、徐思英夫妇再度分得2578.2万元。经过估算,2020年至2025年,夫妇二人合计获得分红款5.36亿元。
图源:未来穿戴招股书
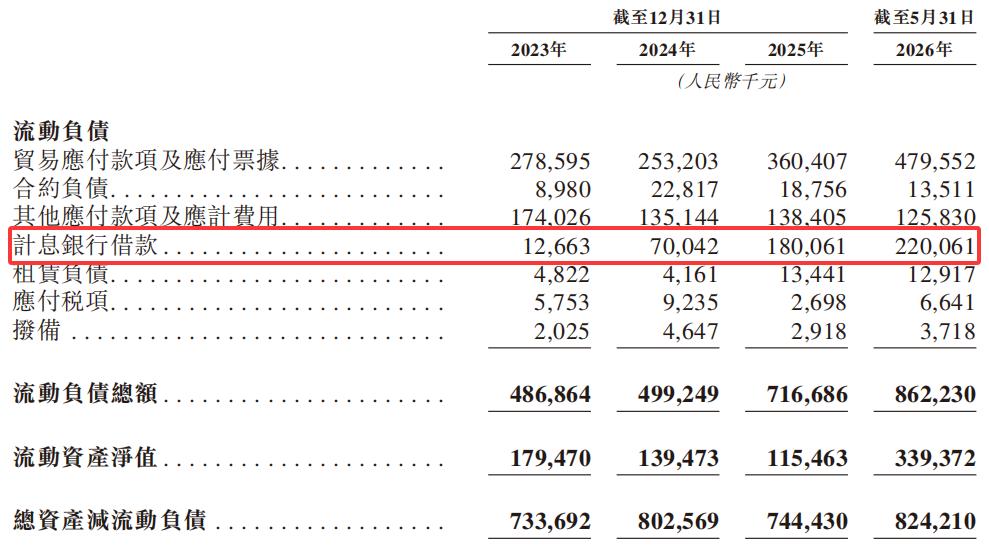
在“慷慨”分红的同时,未来穿戴的债务规模却在持续扩大。招股书显示,未来穿戴的计息银行借款从2024年的0.70亿元增至2025年的1.80亿元,到了2026年前五个月又进一步增至2.20亿元。
这意味着,未来穿戴一边以分红形式流出巨额现金,另一边又以借款形式流入资金来维持经营,并且还计划借助港股IPO募集一笔资金。
“‘先分红、后募资’的操作在港股市场并不罕见,但一边大幅举债、一边大额分红,且分红规模超过当期净利润,势必会引来监管的额外关注,而投资者也难免会对未来穿戴的上市动机、盈利能力与长期发展产生质疑,进而影响其市场估值。”上述行业人士坦言。
03. 第二曲线难扛增长大旗?
为了顺利登陆资本市场,未来穿戴正试图讲一个新故事。
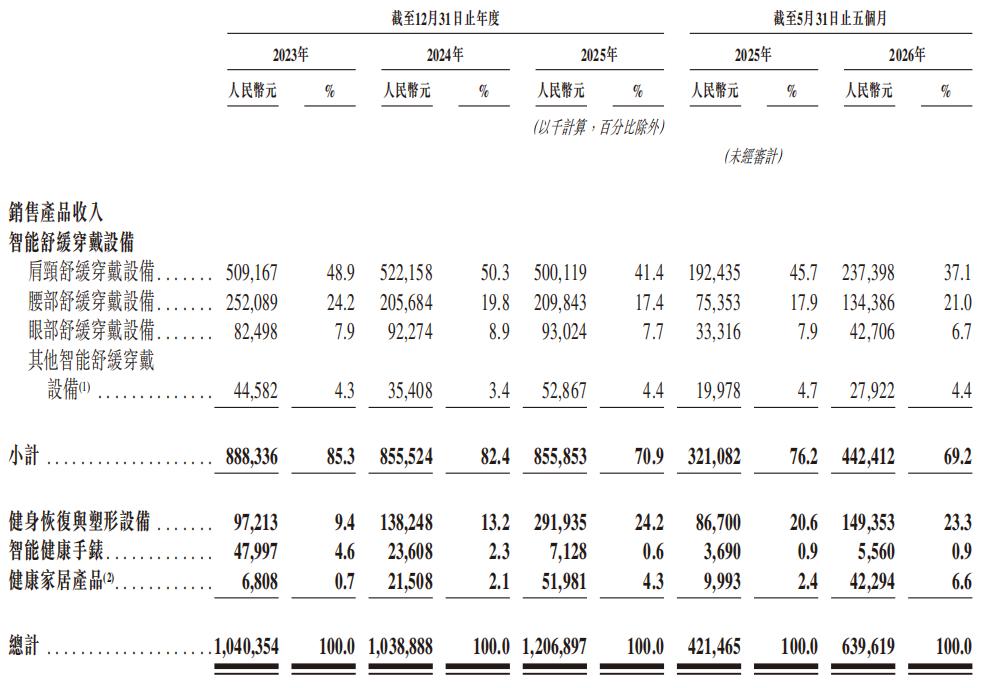
按照产品类别划分,未来穿戴拥有智能舒缓穿戴设备、健身恢复与塑形设备、智能健康手表、健康家居产品四个业务板块。其中,智能舒缓穿戴设备细分之下的肩颈舒缓穿戴设备是未来穿戴的基本盘。只是,这一基本盘正在持续收缩。
图源:未来穿戴招股书
招股书显示,肩颈舒缓穿戴设备的销量从2023年的241万台,降至2024年的235.3万台,并进一步降至2025年的227.5万台,已连续三年下滑。这条奠定SKG品牌认知的主力产品线,收入占比从48.9%一路下滑至37.1%。2026年前五个月,虽然肩颈舒缓穿戴设备收入有所回暖,但尚不足以扭转智能舒缓穿戴设备业务的下行态势。
与此同时,健身恢复与塑形设备(筋膜枪、健腹仪)的收入占比,从2023年的9.4%跃升至2026年前五个月的24.2%,成为拉动营收增长的重要动力。
但这条第二曲线的代价同样明显。2026年前五个月,健身恢复与塑形设备的毛利率仅44.4%,比智能舒缓穿戴设备的50.2%低了5.8个百分点。随着低毛利新品类收入占比上升,未来穿戴的毛利率也从2025年前五个月的51.7%下滑至2026年前五个月的48.2%。换言之,新品类带来了收入增量,却在一定程度上稀释了盈利质量。
至于曾被市场寄予平台化想象的智能健康手表,2023年尚且有4799.7万元的收入,但2026年前五个月,其收入只有556.0万元,收入降幅超过七成。此外,智能健康手表的毛利率仅25.2%,甚至不及健身恢复与塑形设备。
可见,无论是健身恢复与塑形设备,还是智能健康手表,都难以成为真正意义上的第二曲线,未来能否复刻肩颈舒缓穿戴设备的爆款神话,仍有待市场检验。未来穿戴此番“弃A转港”,前景或并不明朗。
本文来自微信公众号 “DoNews”(ID:ilovedonews),作者:张宇,36氪经授权发布。
📌 整体内容分析
未来穿戴(SKG)的IPO之路堪称一部“执念史”。从A股到北交所再到港股,四年四次冲击,背后是营收增长与净利润停滞的尴尬。表面看,营收从10.46亿增至12.18亿,但净利润始终在1.3亿左右徘徊,2026年前五月净利增速远低于营收,营销费用吞噬利润。更深的隐患在于:外包比例飙升至66.1%,品控风险上升,质保开支从60万增至440万;经销商因价格体系失控大量退出,线上经销商从77家腰斩至37家,渠道稳定性堪忧。与此同时,实控人夫妇通过分红累计获得5.36亿元,2025年分红甚至达到净利润的1.51倍,而银行借款却增至2.20亿元,“边举债边分红”的操作引发监管问询与投资者质疑。第二曲线方面,肩颈舒缓设备销量连续三年下滑,筋膜枪虽拉动收入但毛利率仅44.4%,智能手表收入暴跌七成,毛利率低至25.2%,难扛增长大旗。整体来看,未来穿戴的上市故事缺乏核心技术壁垒,渠道与品控风险累积,叠加分红争议,港股IPO前景依旧迷雾重重。
🔧 核心问题解决方案 · 执行方式 · 验收模型
01
解决价格体系失控
建立全渠道统一价格监测系统,对乱价经销商实行阶梯罚款与授权取消,同时推出官方翻新/特价专区消化库存。
02
降低外包依赖与品控
自建核心部件产线,将外包比例控制在40%以内;引入第三方质检与质保数据追溯,将质保开支降至100万/年以下。
03
重塑第二曲线
聚焦高毛利智能穿戴(如医疗级监测),砍掉低毛利手表产品线;或通过并购获取技术壁垒,提升毛利率至55%以上。
📋 执行方式:
设立渠道合规委员会,每周同步价格异常;供应链VP直接向CEO汇报外包品控;研发费用单列,每年投入不低于营收6%用于核心技术。
✅ 验收模型:
① 经销商退出率下降50%;② 外包比例≤40%且质保开支≤100万/年;③ 毛利率回升至52%以上;④ 净利增速与营收增速差距缩小至5%以内。
本文来源网络原创/转载文章,该文观点仅代表作者本人,不代表本站立场。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。 如若内容造成侵权/违法违规/事实不符,请将相关资料发送至honghebusiness@foxmail.com进行投诉反馈,一经查实,立即处理!本站链接 https://www.honghebusiness.com/news-industry/6038.html
昵称:
内容:
验证码: 
提交评论
评论一下


💬 评论区 · 10条热评